偶然中的必然——从巴菲特割肉航空说起
今天早上被一条新闻刷屏了,巴菲特割肉了之前“抄底”的航空股。被尊为价值投资之神的巴菲特,按道理不是应该越跌越买吗?
为什么航空股一跌就割肉了?
价值投资的动态纠错于是吃瓜群众们纷纷展开了讨论。很多人说巴菲特背叛了价值投资,并对一个90岁的老人展开了无情的嘲笑。
| 维度 | 核心结论 |
|---|---|
| 价值投资的动态纠错 | 价值投资 不简单等同于越跌越买、买入并持有,而是需要对持仓不断地进行动态审视,一旦发现自己错了,要果断地纠错,而且在纠错的过程当中,不应该有价格的锚定心理,哪怕短短不到一个月股价已经较买入价腰斩了。 |
| 股神清空航空股 | 我觉得还是更有必要猜测一下老巴割肉航空股的心理动态: 很多人认为,巴菲特割肉航空股是因为巴菲特认为后面还会有更大的衰退,以至于很多致力于传播制造恐慌的自媒体又抓住了新的稻草并大做文章。 |
| 航空业高杠杆商业模式 | 说到底,航空行业在最一开始就并不太符合巴菲特的投资框架,航空股是典型的高杠杆高资本开支低毛利的特征,这种行业有着非常巨大的固定成本。 |
| 巴菲特识别航空缺陷 | 所以,我更倾向于认为,巴菲特是通过了宏观的波动,更深刻地认识到了航空行业商业模式的缺陷。 |
| 疫情击穿竞争格局改善 | 但到2020年,我们发现,在疫情这种系统性的冲击下,之前竞争格局的改善似乎并没有什么用,航空之前高杠杆高资本开支高固定成本低毛利的特征并没有发生本质的改变。 |
我倒通过这件事,对于巴菲特有了更新更正面的认识,他这次果断纠错实际上是给他的门徒深深上了一课。
价值投资不简单等同于越跌越买、买入并持有,而是需要对持仓不断地进行动态审视,一旦发现自己错了,要果断地纠错,而且在纠错的过程当中,不应该有价格的锚定心理,哪怕短短不到一个月股价已经较买入价腰斩了。
股神清空航空股
我觉得还是更有必要猜测一下老巴割肉航空股的心理动态:
很多人认为,巴菲特割肉航空股是因为巴菲特认为后面还会有更大的衰退,以至于很多致力于传播制造恐慌的自媒体又抓住了新的稻草并大做文章。而实际上,这种说法是站不住脚的,巴菲特除了航空股外,还持有了大量的股票。
总体而言,航空股占他的持仓总比例并不高。如果真的是担心衰退,那他应该是整体大幅降仓,而不是只针对本身占比也不是很高的航空股。芒格说过一句话——“宏观是应该忍受的,微观是可以作为的”,巴菲特也不止一次的提到,不应该把宏观放在一个特别重要的位置。当然也并不是说不要看宏观,而是宏观本身就是起起落落的轮回,太关注起起落落的轮回,还不如去寻找谁能在这种轮回波动中强者恒强。
所以,我更倾向于认为,巴菲特是通过了宏观的波动,更深刻地认识到了航空行业商业模式的缺陷。
但卖出航空股的主因本身并不是宏观波动,而是航空商业模式的缺陷,所以他只针对航空进行了减仓。
那么航空商业模式上到底有什么缺陷呢?
航空业高杠杆商业模式
说到底,航空行业在最一开始就并不太符合巴菲特的投资框架,航空股是典型的高杠杆高资本开支低毛利的特征,这种行业有着非常巨大的固定成本。
而相比同样固定成本巨大的一些公用事业,例如水电,航空的需求波动又剧烈得多;而和机场比,航空又缺少机场更深的独占性壁垒,而使得航空缺少差异化。
在这种情况下,使得航空业很难获得足够强的定价权,而只能通过足够高的杠杆来提高ROE,而同时因为需求的剧烈波动而使得业绩非常不稳定。
但美国的航空行业,确实在2013-2019年走出了一段非常强的整体上升趋势,这和航空行业集中度大幅提升、竞争格局改善有关,在这段时间航空行业各项经营指标确实走出了一段上升期,这也诱使巴菲特买入了航空股。
但到2020年,我们发现,在疫情这种系统性的冲击下,之前竞争格局的改善似乎并没有什么用,航空之前高杠杆高资本开支高固定成本低毛利的特征并没有发生本质的改变。竞争格局的改善只是让航空行业在顺境时,比之前更好过了一点,但并没有增强航空业在系统性冲击下的抗风险能力。
我简单算了下,虽然2013-2019是美国航空行业难得的一段黄金期,但2020年一年美国的航空业可能得亏掉2009-2019年所有年份利润总和的一半,如果悲观一些,有可能还远远不止。
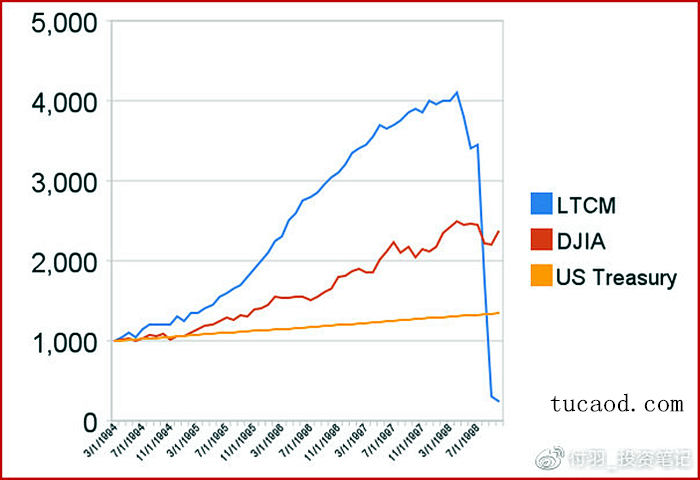
航空业的商业模式,有点像LTCM的商业模式,航空实际上是在赚油价折旧和运力定价中的差价,而因为经营的差异化能力不足,而使得这种差价是很微薄的,而最终再通过高杠杆来对微薄差价进行放大。
2013-2019虽然是个顺境,使得航空各项经营指标尤为好看,犹如LTCM当年上升的净值曲线图,但这个净值曲线图是有欺骗性的,在一个比较巨大的系统性冲击下,有可能一年就可以亏掉多年来赚的辛苦钱。
保罗都铎琼斯曾经说过一句让我印象深刻的话——“所谓百年一遇的事件往往五年就会发生一次”,世界远比我们想的脆弱。
我在上面用2020年航空业的可能亏损来和2009-2019年的利润总和来做对比,但我们别忘了,2009年前一年正是另一个航空行业遭受厄运的年份。也就是说,这种巨大的宏观冲击也就是差不多十年一次。从某种角度上讲,十年一次的事件看似是偶然,实际上是必然,上次是美国次贷危机,这次是新冠疫情,未来一定还会不断出现,只不过我们无法预测。
所以,我们不要责怪2020年是一个运气不好的年份,不要假设如果一月份武汉控制出了那可能一切就OK了,很有可能这只是社会发展的必然产物,人类根本没有能力完全规避。所以,我们所投资的东西,一定是要包含这个假设。
在LTCM最风光时,巴菲特也并没有对LTCM表示很充分的认可,后面证明巴菲特对了。而在这次航空行业可能要亏掉过年十年赚取的利润总和至少一半时,我猜巴菲特有可能会想起当年他对LTCM的看法。
但无论如何,我不会嘲笑巴菲特,我只会因为他的果断纠错而对他更为景仰,而他对于航空行业再一次的投资失败更是值得我们借鉴。
一定要尊重一些看似偶然的必然事件,并在投资中考虑到最坏的结果,让我们的投资组合抗击打能力更强更健壮,只有这样,我们才有资格说这句话——“宏观是必须要忍受的,微观是可以作为的”。
原文链接:
微博评论:
Simon_春:之前也研究过航空行业,只是从做贷款角度。原以为航空业,对股权投资人来说不是一个好的行业,但债权角度会是很好的资产标的。飞机租赁业务,畅销机型不必说,即便是747等违约概率也极低。所以,还总结出一句:天上最好的是飞机; 地上最好的是地产,都是标准化产品。低风险、高收益(银行放贷角度)。
奶牛:没这么复杂。他估计是算了一下航司的燃油对冲合约会赔到破产。航司通常会做燃油价格对冲,买入看涨油价的衍生品。肺炎爆发后,油价暴跌,同时航司业务量暴跌,双倍重锤可能会破产。//@付羽_投资笔记: 作为万人瞩目的股神,一举一动都可以引发市场无限的遐想。他如果顾及自己的面子
推荐阅读:
《段永平怎么做投资语录合集》
复利的核心是风控
(一)我们在上一篇《股市流派修炼手册》一文中列举了各个流派的打法瓶颈。纯技术派的规模瓶颈是8位数资金。博弈派的规模瓶颈是9位数资金。事件驱动派的规模瓶颈可以在10位数级别资金。
一些朋友纷纷表示不服:显然不对!各路游资大佬,涨停板一封就是上亿的资金,人家十几亿资金还在靠这个打法快速增长!有大佬,15年只满仓乐视,一把赚十亿的。也有大佬,重仓锂、重仓钴,狂赚N倍的。
对于以上事实,我们均表示认同。但是我想问一句,朋友你看过七龙珠伐?(二)我们这代人都是看着七龙珠长大的,我个人认为七龙珠的巅峰是人造人和沙鲁卷。最终版的沙鲁当时几乎无敌,为了挑战他,孙悟空父子和贝吉塔父子先后进入了时间小屋进行集训。
不知道大家记不记得,贝吉塔和特兰克斯集训完出来以后,特兰克斯特别有信心,一直在边上暗戳戳地说其实我已经超越了父亲贝吉塔,但是贝吉塔自尊心太强了,我不能让他知道。
他认为自己掌握了变身超级赛亚人2代的方法。能量值爆表,连沙鲁都亲口承认,特兰克斯的能量已经超越了它自己。结果呢?当他拿着这个变身状态去跟沙鲁打的时候,迅速地被完虐,一败涂地。
连碰都碰不到对手。沙鲁轻松把他击败后,顺便教他做人:虽然肌肉变得发达力量提升了,但是妨碍了速度而且还会过多消耗体能。只为提高力量而变身,是毫无意义的,你这笨蛋!
如果是放弃速度追求力量,谁不会?沙鲁会、卡卡罗特和贝吉塔也会。只是他们都知道这个战术不能用,只有你特兰克斯在兵行险着,结果就是被人修理。之所以重温七龙珠的故事,就是为了回答上面的问题:在规模大了以后,能否依然用技术或者博弈的打法,保持高速的收益率?
可以的。当你不做风控的时候就可以。2015年,几十亿的资金,只买10个互联网龙头股,ALLIN未来。2016年,十几亿的资金,全部堆到雄安涨停板上,千年大计等一会。
湖南的朋友有句话叫要死卵朝天,不死变神仙。赌对了当然就变神仙了。七龙珠告诉我们,只为提高力量而变身,放弃了灵活性的平衡,是毫无意义的;同样的道理,为提高收益率而放弃了风控,也是没有意义的。
我必须承认,如果用客户和基民的钱博短期排名,是有一定意义的。在经典的投资学教科书中,把收益率的波动定义为“风险”。而所谓风控,就是降低波动。它起到的作用,就是降低偶然事件发生带来的伤害,以防止你过早出局。
好比有一种牌局,赢面是70%,赔率是1:1,但一个桌子只能玩一次。你有100元的时候,分散到10个桌子下注,每个桌子的收益预期是4元,总共预期收益率40%。而你一把就同时输光的概率只有0.3^10,不到十万分之一。
但是如果你找不到10个桌子,只能在1个桌子上玩,就不一样了。你可以还是押10元,预期收益是4元,相对你整体资金的收益率只有4%。你也可以一把showhand全部押上去,这样你的预期收益率还能做到40%。
但是有30%的概率你会在一把里全部输光。第一种情况,找10个桌子玩,就是一种风控;第二种情况,一张桌子上下注10元,也是一种风控。在你做风控的时候,规模和预期收益率就是互损的。
(三)这个世界上有些运动,是只有一个维度的。跳高就是要跳得更高,短跑就是要跑得更快,举重就是要举得更重。这样的运动,类似于一个单调函数,运动员的目标就是向着极限冲刺。
对着100分的目标复习,考不到100分还有90分80分。而如果投资是一项运动的话,它并不是这种单调函数。正常情况下,当你设定了一个高收益率目标时,必然对应着一种高风险高波动的打法。如果你选择了每年100%收益率的打法,搞砸了可不是掉到80%、90%,而是可能跳跃到-30%、-50%。这点可能很多人并没有想清楚。
如果要类比,它更像是足球、格斗、战争这种策略类的博弈活动,是讲究攻守平衡的多维度运动。当你要全线压上,水银泻地进攻的时候,就必然会出现“门户大开”的防守漏洞,必然会有被人打防守反击的时候。
德国打阿根廷4:0,荷兰打西班牙5:1,德国打巴西7:1,都是足球场上打对攻溃败垮掉的例子,像不像沙鲁教特兰克斯做人?实力相当的时候,想多进球先声夺人,自然是上三前锋,高位逼抢。
如果要打防反,那就只能单箭头、摆大巴。541甚至631都可以。因此在给定规模时,获利速度和风控又是互损的。请注意,这里说的获利速度是一种打法的速度,包含了选股思路、建仓方法、持股时间、下注大小等一系列交易方法,而不是指某个股票在某个价位上的预期回报率。
在我们看来,有这么一些行为是可以加快获利速度的:重仓交易,现金从长期来看是不如股权资产的。集中押注某个风格、某个行业、某只个股。买的少是没有意义的。尽可能考虑短期能不能涨,能涨多少,把研究重心放在短期催化剂上和市场风格上。让短期的快速确定性获利迭代拼接出长期的复合回报率。
选股只需考虑还有多少上涨空间,不考虑有多少下跌空间。所以获利最快的打法是什么?重仓集中短线交易,八年一万倍。雄鸡一唱天下白,天下谁人不识君。而死亡率最高的打法,也是重仓集中短线交易。
可怜无定河边骨,犹是春闺梦中人。(四)即便不做短线,不做风控的结果是获利速度增加的同时,资金波动率也在同步增加,而下行波动增加有这么两个风险:首先,有两种属性的资金不仅需要投资结果,还需要投资过程配合,那就是杠杆资金和绝对收益型外部资金。
(1)在使用杠杆的情况下本金有直接打爆风险,这个不需要多说。(2)许多私募的绝对收益类产品都是存在净值清盘线的,跌到一定程度就爆掉了,因此存在回撤要求,哪怕你满仓的是茅台也不存在无限制做缩头乌龟的基础。回撤大→客户赎回→被动仓位上升→被逼减仓,这是每一个基金经理都不想看到的噩梦。
其次,很多人有种想法,说我也不用杠杆,产品也没有清盘风险,既然这样跌了我大不了当缩头乌龟,这支股票终将成为千亿万亿市值的伟大公司。在风平浪静的时候翘着二郎腿叼根烟,说说这话当然是可以的。
实战中你将要面对的是净值的缩水、旁人的嘲笑、客户的抱怨,哪怕这些都不重要,心底深处不断滋生的怀疑,也最终会动摇最初的判断。我们见过太多次在底部止损,或者见底后反弹一点点就出局的案例。
人的承受能力永远比一开始想的要小。即便是红海行动中的蛟龙特种部队,经历第一次真实枪林弹雨时,依然产生了强大的恐惧和不适。巴菲特说,波动不是风险,错的时候亏多少钱才是风险。但对大部分基金经理的心理承受能力和资金属性而言,波动真的是风险,即便看对结果,过程太波折也一样会出局。
(五)每年100%获利速度的交易方法,在它亏损的时候很有可能会出现-50%,比如炒壳、比如高预期高估值的成长股,比如短线重仓交易。假如小强有一年亏损了50%,需要赚100%才能走出这个坑。如果一年亏50%,后面用两年才走出来(每年+40-50%也是不错了),3年时间已过,净值还在原地踏步。
而小明低风险低收益的方法,每年稳稳的16-17%,3年过去可能已经赚了50%-70%了。如果再来一个三年,又将拉开50%的差距。我必须再重申一遍,不管是哪个流派,这句话都是适用的:对于长期复利目标而言,不出现致命亏损,是最最重要的。
华丽而勇猛的进攻,总是最能赢得球迷的心。但是伟大的教练波波维奇告诉我们,靠防守才能赢得总冠军。(六)要做好风控,最重要的事情是什么?技术手段上,从选股到交易到组合构建,每个环节都可以做风控。
但我认为这些都不是最重要的事情。如果让你从上海开车到杭州,要求你1小时必须开到。然后我再跟你说安全带绑绑牢,这有意义吗?如果让你上海开到杭州可以开3个小时,这个时候再讨论一下方向盘怎么握、车距保持多少、座椅靠背调节好,才是有意义的。
我每次开车出门,我妈都会说一句开的慢一点,但她从不会说方向盘握牢点。因为开的慢一点,就是安全驾驶的王道,别的都是次要的。一颗降低收益率的平静之心,就是投资中最重要的风控。
之前的文章中提过野球拳练到10级是《金庸群侠传》最牛逼的武功。有读者提醒我,野球拳+左右互搏才是最牛逼的。没错,可是当年玩过这游戏的小伙伴都知道,左右互搏这门功夫,需要主角资质非常低才能修炼。
一开始练得这叫一个辛苦,练个松风剑法都要打上一星期。但最后一关打十大善人的时候就会发现作用了:九阳神功+左右互搏,轻轻松松。而如果一开始资质高,练级非常轻松,最后就知道坑了,十大善人很可能是打不过的。
我一直觉得这款游戏经典,它通过数值设定教给少年的我一个道理:慢就是快。追求快,是人性。人性本贪,多多益善。而如果慢就是快,意味着大部分时间要跟人性对抗才能获得长期胜利。
投资之难,就难在这里。每天慢慢向前挪一点。到最后——如果你足够长寿的话——像大多数人那样,你将会得到你应得的东西。——查理芒格