「蔚来最值钱的东西,为什么要分给吉利?」
这篇文章最值得看的地方,是把「换电联盟签了一堆协议却始终落不了地」的老问题给出了一个真解法:利益绑定。过去合作方签协议几乎零成本,签了不等于有车跑在路上;这次吉利掏出的是易易互联100%股权加6.4亿真金白银,直接把自己变成蔚来能源第二大股东——换电网络利用率的高低,第一次和吉利自己的资产负债表挂钩。
另一层是重资产的反直觉解法:换电站建得越多、服务的车跟不上,固定成本越摊不薄,出路不是停建,而是引入曹操出行、Robotaxi这样的高频B端场景。当换电从车企的护城河走向公共基建,1万座站的目标才说得通。
易易互联加6.4亿,换蔚来能源30%
9月28日,蔚来和吉利做了一件过去很难想象的事:吉利拿出易易互联100%股权,再加6.4亿元现金,认购蔚来能源新发行股份,交易完成后持股30%;蔚来则入股吉利旗下浩瀚能源,持股10%。
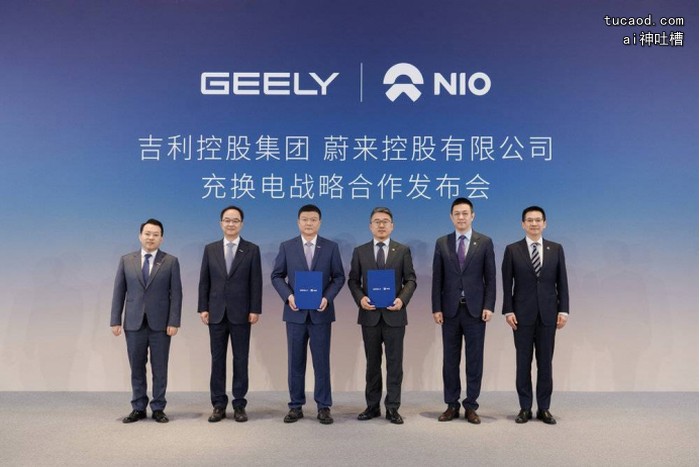
这背后的行业判断是:新能源汽车走到今天,补能网络这门生意,已经越来越不适合每一家车企自己单干了。
| 维度 | 表面看 | 实际安排 |
|---|---|---|
| 股权结构 | 蔚来卖掉30%家底 | 认购的是新增发股:易易互联100%股权+6.4亿元现金换30%,蔚来中国仍持63.6%控股权 |
| 估值与对赌 | 一次性定价 | 投后估值约160亿元;业绩不达标吉利持股最低可调至20%,达标可追加6.4亿元至34% |
| 两张网络 | 合并成一张网 | C端私家车与B端营运(曹操出行/Robotaxi)相对独立,研发、供应链、制造、部分场站电力共享 |
| 对吉利的意义 | 又签一份合作协议 | 第一次直接站上蔚来已铺好的C端换电基建,并将自研面向C端的换电车型 |
| 对蔚来的意义 | 出售核心资产 | 补上高频B端场景,重资产换电网络有了规模化摊薄成本的路径 |
| 行业走向 | 各建各的网 | 从比谁铺得快、建得多,转向同样一套基建谁服务更多车、把成本摊得更低 |
蔚来缺的不是钱,是规模化
过去十几年,蔚来和吉利分别走了两条完全不同的路。蔚来最强的是C端:从换电技术、电池标准,到换电站建设、用户运营,蔚来已经搭起了一套完整的私家车换电体系,换电也因此成为蔚来最鲜明的品牌标签之一。
但问题同样明显。换电是典型的重资产生意,站建得越多,如果服务的车辆规模跟不上,固定成本就越难摊薄。蔚来真正缺的,是规模化。
此前蔚来已经与多家车企达成换电合作,但从「签协议」到「真正有大量换电车型跑在路上」,中间还有很长距离。这张网络的底子有多厚,官方数据图给过一次全景:
| 指标 | 规模 |
|---|---|
| 换电站 | 约4,126座,其中高速公路换电站约1,063座 |
| 充电站与充电桩 | 约5,307座充电站、约30,598根充电桩 |
| 加电路线 | Power Journeys 加电路线已连通丝路、川西等长途路线 |
| 第三方充电桩 | 接入约1,735,000根 |
吉利带来的是高频B端场景
但这一次,吉利拿来的不是一纸合作协议,而是一整块已经运行起来的业务。易易互联本身就是吉利在营运车辆换电领域的重要资产,交易完成后,这部分营运车辆换电业务将直接并入蔚来能源。更重要的是,吉利背后还有曹操出行以及未来Robotaxi这样的高频营运场景。
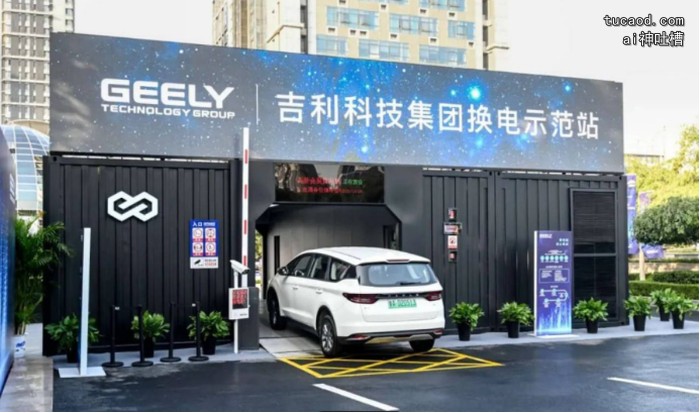
李斌在合作发布会上已经明确表示,交易完成之后,蔚来能源将运营两张换电网络:一张服务私人消费者(C端),另一张以易易互联为基础,服务曹操出行、Robotaxi等营运车辆(B端)。两张网络相对独立,但研发、供应链、制造、运营以及部分场站和电力基础设施可以共享。
相对于「给蔚来导流」,吉利带来的真正价值,是帮助蔚来补齐了一块过去并不擅长的业务——高频B端换电。营运车辆日行里程长、换电频次高,正是摊薄固定成本最需要的那种负荷。
换回来的是十年跑通的C端体系
而蔚来给吉利的,同样不是几座换电站那么简单。吉利过去在换电领域并非没有投入,但主要集中在营运市场;而蔚来恰好已经花了十多年,把技术、标准、运营经验和用户习惯都跑了一遍。
这次协议里提到:双方将共建统一的C端换电技术和标准,吉利将开发面向C端的换电车型,蔚来能源负责提供换电服务。这意味着,吉利第一次有机会直接站在蔚来已经铺好的基础设施上进入C端换电市场。
所以双方真正的供需关系将变成:一个有网络,一个有车辆;一个懂C端,一个有B端;一个已经花十多年把换电模式跑通,另一个拥有庞大的汽车销量、品牌矩阵和出行场景。
20%到34%:利益绑定的股权设计
这也是为什么,这笔交易不能简单理解成「蔚来卖掉30%家底」。吉利拿到的30%,是通过易易互联100%股权加6.4亿元现金,认购蔚来能源新增股份获得的。交易完成后,蔚来中国仍持有蔚来能源63.6%的控股权,蔚来能源投后估值约160亿元。
更关键的是对赌设计:吉利的30%股权与后续运营目标挂钩,如果表现不达预期,持股比例可能被调低,最低不低于20%;反过来,如果合作顺利,吉利还拥有追加6.4亿元、将持股提高至34%的选择权。换句话说,这次不是蔚来简单把换电业务的一部分卖给吉利,而是把吉利真正拉进了这门生意里。
过去蔚来和不少车企都签过换电合作,但协议签了,不代表车型一定会落地,更不代表最后能卖多少辆。对合作方来说,参与成本并不高,合作效果好不好,和自身利益也没有那么直接。
吉利这次入股之后,它成了蔚来能源第二大股东。以后换电网络利用率提高也好,吉利自己的C端换电车型卖得更多也好,最终都会反映到蔚来能源的业务和估值上。双方已经不只是合作伙伴,而是坐到了一条船上。这也算是蔚来给过去几年换电联盟一直没解决的问题,找到了一个新的答案:光签协议不够,得让合作方真正有利益在里面。
补能网络下一程:比谁摊得薄
充电业务也是类似的思路。蔚来会入股吉利旗下浩瀚能源10%,相关资金还将用于购买蔚来的部分充电资产,双方的充电网络也会进一步打通。
过去几年,新能源车企都习惯自己搭体系:充电自己建,换电自己建,能源服务也想自己做。行业高速增长的时候,这套模式还能撑得住,但网络越铺越大之后,问题也越来越明显——同一座城市里,大家各建各的充电站、换电站,还要各自配套场地、电力和储能资源,很多投入其实是重复的。
李斌在发布会上也提到,过去几年大家是在分别验证自己的技术,接下来需要考虑的,是怎么把这些资源慢慢整合起来,减少重复建设,提高效率。这可能才是蔚来和吉利这次合作的价值所在。新能源汽车补能网络过去比的是谁铺得快、谁建得多,往后比的可能是另一件事:同样一套基础设施,谁能服务更多的车,把成本摊得更低。
当然,这件事现在还远没有到下结论的时候,接下来至少有几个问题要看。首先,蔚来的C端换电网络和易易互联的B端网络,能不能在研发、采购、制造、电力设施这些环节真正产生协同,而不是简单放在同一家公司下面。其次,吉利已经明确要做C端换电车型,但车型什么时候出来、销量能做到多大,目前都还是未知数。
更重要的是,吉利会不会成为一个开始。如果未来还是只有蔚来和吉利两家的车在用,这套体系规模再大,本质上也还是两家车企共同搭建的补能网络。但如果以后有越来越多品牌愿意按照同一套标准造换电车型,甚至把自己的部分能源资产、车辆和流量一起接进来,事情就完全不一样了。
蔚来能源提出,到2030年累计建设1万座换电站,届时换电网络每年的电力需求将超过100亿度。站建到这个规模之后,换电还能不能只被当成一家车企的服务体系,其实已经是个问题。如果未来出租车、Robotaxi、私家车跑在不同的换电网络里,但背后的研发、设备、供应链、电力、储能和运营能力能够逐渐共享,换电才有可能真正从蔚来自己的「护城河」,变成一套更接近公共基础设施的东西。
可能换电最值钱的那一天,恰恰是它不再只属于蔚来的那一天。
文|光锥观察 整理|神吐槽。文章来源:公众号「光锥观察」(2026-09-29)。
一句话:换电的护城河挖到1万座站那天,就该让更多车开进来——基础设施的价值,从来不属于只服务自己人的时候。
- 吉利6.4亿入股蔚来能源30%:易易互联整体并入,换电护城河第一次向对手敞开
- 蔚来能源投后估值160亿:吉利成第二大股东,对赌条款20%到34%怎么设计
- 李斌宣布运营两张换电网络:C端私家车与曹操出行Robotaxi的B端为何相对独立
- 换电联盟签协议不管用了?吉利拿100%股权加现金把自己绑上蔚来这条船
- 换电站4126座到2030年1万座:重资产的换电生意靠什么把固定成本摊薄
- 吉利为什么能直接站上蔚来的C端换电基建:共建统一技术标准并自研换电车型
- 新能源车企补能网络从各自建站到共享基建:下一程比的是谁把成本摊得更薄
- 换电从车企护城河走向公共基建:2030年万座换电站年用电将超100亿度
- 蔚来与吉利互换持股详解:易易互联换30%股权,浩瀚能源打通双方充电网络
- 换电最值钱的一天是不再只属于蔚来的一天:李斌与吉利这场交易的完整解读
- 本文解读吉利以易易互联100%股权加6.4亿元现金认购蔚来能源30%股份的交易:蔚来中国仍持63.6%控股权、投后估值约160亿元,并用20%至34%的对赌区间把双方利益真正绑在一起。
- 换电作为重资产生意的核心矛盾:换电站建得越多、车辆规模跟不上,固定成本越难摊薄,而蔚来缺的不是钱是规模化,此前签下的多家合作迟迟没有大量车型落地。
- 吉利带来的真正价值:不是给蔚来导流,而是易易互联这块已运行的营运车换电业务,加上曹操出行与未来Robotaxi的高频B端场景,正好补上蔚来最缺的负荷。
- 文章说明蔚来给出的交换条件:共建统一C端换电技术与标准,吉利自研面向C端的换电车型,第一次直接站上蔚来花十多年铺好的换电基础设施进入C端市场。
- 文章解释两张换电网络的运营设计:C端服务私家车主、B端服务营运车辆,相对独立但共享研发、供应链、制造、运营与部分场站电力设施,避免重复投入。
- 文章回顾新能源车企各自建站的时代问题:同城各建各的充电站换电站、各自配套场地电力储能,高速增长期撑得住,网络铺大后重复建设越来越明显。
- 文章引用官方数据呈现蔚来网络家底:约4126座换电站含高速约1063座、约5307座充电站与30598根充电桩、接入第三方充电桩约173.5万根。
- 文章指出行业竞争逻辑的转变:补能网络过去比谁铺得快建得多,往后比同样一套基础设施谁能服务更多车、把单位成本摊得更低。
- 文章提出这笔交易后续的三个观察点:C端与B端网络能否真正产生协同、吉利C端换电车型何时落地卖多少、吉利会不会成为更多品牌接入换电标准的开始。
- 文章以2030年累计1万座换电站、年电力需求超100亿度为终点设问:当换电网络大到这个规模,它还是一家车企的服务体系,还是一套公共基础设施。
写在最后
文章以2030年累计1万座换电站、年电力需求超100亿度为终点设问:当换电网络大到这个规模,它还是一家车企的服务体系,还是一套公共基础设施。(源自 光锥观察)关于这个话题,我们持续关注,欢迎在评论区交流你的看法。