智谱与 Anthropic:大模型的商业化差距
智谱单位算力收入半年翻 2.9 倍,看着惊艳,但粗算下来约 2 倍来自提价——算力没多花,价格翻了一倍,比值自然翻倍。真正的效率改善只有 1.45 倍左右,远低于「推理成本降 80%」本该带来的幅度。所谓商业化差距,不只是收入差 115 倍,而是定价权与单位经济模型的差距。
对观察国产大模型的人来说,关键不是 0.46 这个绝对值,而是下一次披露时「去掉提价后的斜率」。当国内 coding 能力趋同、友商开始降价抢量,靠提价改善收入的窗口会关闭;叠加租卡涨价、推理降本收窄,毛利会被两头挤压。看一家大模型公司,先看它涨价之后还能不能留住客户。
| 维度 | 文章做法 | 我们的判断 |
|---|---|---|
| 核心指标 | 用「每1美元算力换回收入」横比两家 | 比收入、毛利更贴近商业本质,但仍是静态快照 |
| 增长归因 | 拆出提价约2倍、效率约1.45倍 | 提价是一次性红利,不可持续 |
| 客户质量 | Anthropic 约900%留存、250家大客户;智谱12家 | 客户结构与定价权差距,比收入差115倍更致命 |
| 后续风险 | 租卡涨价、推理降本收窄 | 成本上行+竞争降价,双向挤压毛利 |
汇丰一张图,量出智谱与 Anthropic 的差距
Anthropic交了S-1之后,汇丰第二天就拿它的数和智谱对了一遍。收入差115倍,毛利率85%对26%,人均收入660万美金对20万美金,这些差距大家都想得到。
| 时间节点 | 关键变化 |
|---|---|
| 2025年下半年 | 智谱每1美元算力换回0.16美元 |
| 2026年初 | 智谱coding能力国内领先,整体提价近一倍,API均价翻倍 |
| 2026年二季度 | 智谱升至0.46(环比+171%),Anthropic为2.08(环比+49%) |
| 2026年4月下旬 | 910B、H卡、B卡租赁价上涨,算力成本走高 |
| 2026年下半年 | 租卡涨价影响更明显,供应商只签一年或6-9个月短约 |
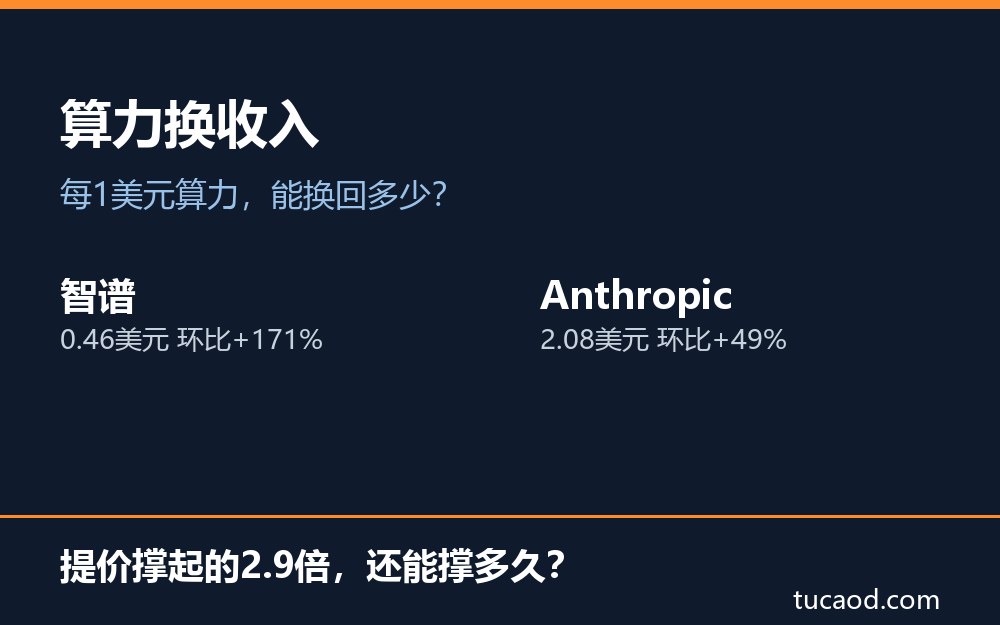
想不到的是一张图:每花1美元算力(推理+训练),能换回多少收入。
2Q26 Anthropic是2.08,智谱0.46,但智谱这个数环比涨了171%,Anthropic只涨了49%。汇丰的解释是,智谱涨得更快,还落后的那部分跟定价策略有关。
问题来了,智谱这一段是怎么涨上来的?
半年涨 2.9 倍,约 2 倍来自提价
把时间拉长半年看更清楚。2H25是0.16,2Q26是0.46,涨了2.9倍。同一段时间里智谱干了一件事:提价。今年年初到年中,智谱coding能力在国内领先,几场专家交流给的口径差不多,整体价格提了近一倍,API均价比年初翻倍,调用量反而涨了4-5倍。
算力不动、价格翻倍,这个比值自己就翻倍。粗算下,2.9倍里有2倍是提价给的,剩下的改善只有1.45倍左右(假设提价覆盖了大部分收入)。
说实话,这个剩余比我想的低。同一批交流里还提到推理成本降了80%,效率这头应该更猛才对…
可能是训练投入涨得更快,也可能是租的卡变贵了(4月下旬开始910B、H卡、B卡的租赁价都涨了,涨幅不小),这两块从公开数字里没法分开。
两家都靠价格,但智谱的提价窗口在关闭
Anthropic那边,汇丰写的原因也是两条:算力效率,加上更高的定价。两家都靠价格,区别是Anthropic提了价,客户还在加量,S-1里净收入留存率大约900%,年付1000万美金以上的客户250家。智谱这一档是12家。
反过来看智谱,前面那段靠提价改善的窗口,后面怕是难以为继。
前几天聊到的一位业内专家说,国内头部厂商的 coding 能力已经比较接近,不像年初那几个月,差距还那么明显。智谱也在用 ZCode 优惠和老用户召回抢流量,新的 Flash 模型跑在国产算力上,价格同样大幅下调。
当然,也有业内专家认为后面还会提价,理由是上市公司需要更好看的财务数据。提价的动机可以理解,但能不能提,还得看竞争。国内现在能打的已经不止一家,即便价格能稳住,下一阶段的改善也主要得靠降本。但是之后的推理成本可能只能做到每年下降 20%—30%。这个速度,和半年提升到原来的 2.9 倍,不是一个量级。
算力越来越贵,降本也没那么快
算力成本也在往上走。租卡涨价是从4月下旬开始的,下半年影响会更明显;供应商现在不愿签长约,基本一年一签,短的六到九个月。
供应商不愿签长约,也不只是国内专家的反馈。前几天马斯克在SpaceX业绩会上也说,对外出租算力更愿意按现货价格签短约,因为他判断算力会越来越值钱,现有短约的续签价格也在往上走…
智谱下次披露这个数,0.46还能涨多少,大概就是去掉提价之后它自己的斜率了…
- 汇丰在Anthropic递交S-1后第二天,用「每1美元算力换回多少收入」这个指标把智谱和Anthropic放在一起对比,揭开了大模型商业化差距的真实一面。
- 2Q26 Anthropic每美元算力换回2.08美元收入,智谱只有0.46美元,但智谱环比大涨171%、Anthropic仅涨49%,增速差背后藏着定价策略的秘密。
- 智谱单位算力收入从2H25的0.16涨到2Q26的0.46,半年涨2.9倍,粗算其中约2倍来自提价,真正的效率改善只有1.45倍左右。
- Anthropic的净收入留存率约900%,年付1000万美元以上的客户有250家,而智谱这一档只有12家,客户结构与定价权的差距比收入差115倍更值得警惕。
- 国内头部大模型厂商的coding能力正在快速接近,智谱靠ZCode优惠、老用户召回和Flash模型降价抢流量,靠提价改善收入的窗口恐怕难以为继。
- 推理成本虽然降了80%,但训练投入和租卡成本都在上涨,910B、H卡、B卡的租赁价从4月下旬起明显走高,成本端对毛利的挤压才刚开始。
- 供应商如今不愿签长约,基本一年一签甚至六到九个月,马斯克也判断算力会越来越值钱、更愿意按现货签短约,算力涨价趋势短期难改。
- 下一阶段大模型厂商的改善主要得靠降本,但推理成本可能只能做到每年下降20%到30%,与半年提升2.9倍完全不是一个量级。
- 智谱下次披露单位算力收入时,0.46还能涨多少,去掉提价因素后的斜率才是它真实的商业化能力,这也是观察国产大模型的关键窗口。
- 从收入、毛利率、人均产出到底层单位算力收入,汇丰这份对比给出了评估大模型公司的新框架,也提醒投资者关注提价红利的可持续性。
文章来源:公众号「北向牧风」 @北向牧风。原文链接:智谱与 Anthropic:大模型的商业化差距