同样是融资买币,Strive 为什么比 Strategy 更激进?
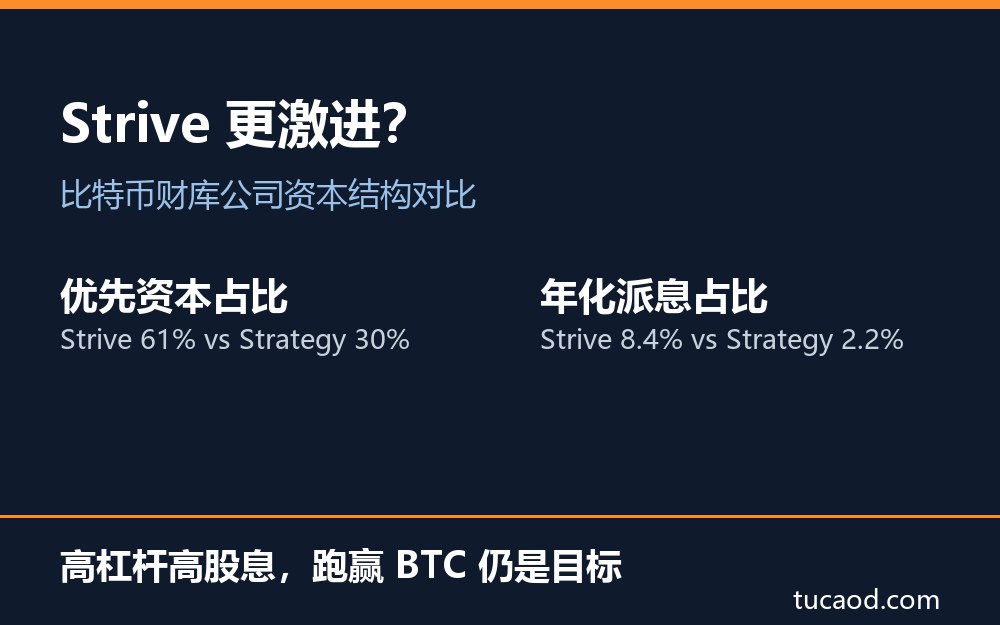
同样是拿上市公司融资买比特币,Strive 比老牌玩家 Strategy 激进得多:在 BTC 8 万美元静态测算下,其优先资本占持币价值约 61.1%,接近 Strategy(29.6%)的两倍;年化派息支出占持币价值约 8.4%,也远高于后者的 2.2%。差异不在持币规模,而在资本结构与持续现金支出。
对读者而言,这类「比特币财库公司」的高股息与高杠杆是一体两面:Strive 用永续优先股放大普通股每股持币量,但每年超 1 亿美元的股息主要靠新增融资填补,回报跑赢比特币仍是目标而非结果。参与前务必看清优先权的清偿顺位与稀释效应。
| 维度 | 文章数据 | 我们的判断 |
|---|---|---|
| 激进程度 | Strive 优先资本占持币价值 61.1%,约为 Strategy 29.6% 的两倍 | 融资买币更猛,杠杆与派息压力也更高 |
| 股息来源 | SATS 年股息约 1.05 亿美元,靠新增融资筹措 | 高股息靠持续稀释,长期回报未验证 |
| 风险提示 | 已设 18 个月股息准备金,董事会可不足额派息 | 币价下行时优先股风险集中 |
作者 | 吴说区块链
TL;DR:
· Strive 一周增持 6,182 枚 BTC,并在完成 6.3 亿美元 SATS 发行后,宣布最高 10 亿美元的新发行计划;同期 Strategy 未买卖 BTC,花费约 2.049 亿美元回购 STRC。
· 统一按 BTC 8 万美元测算,Strive 优先股名义金额占持币价值约 61.1%,Strategy 可转债与优先股合计占比约 29.6%;两者年化股息或股息及利息支出分别相当于持币价值的约 8.4% 和 2.2%。这些比例未扣现金及其他资产。
· SATS 固定年化股息率为 15%,首次发行价为每股 90 美元,每年股息相当于募集总额的约 16.7%。招股书披露,公司已为首批 SATS 建立相当于前 18 个月股息的准备金,并预计主要通过新增融资筹措现金股息。
· Strive 管理层将提高优先资本占比视为争取长期跑赢比特币的手段;Strategy 则已将折价回购 STRC 纳入资本配置,以减少未来派息需求。两家公司的公开融资用途均不只限于买币。
随着 DAT 热潮的褪色,持有并购买比特币的上市公司并不多见,甚至连微策略都开始卖币。在这个时候,一家比微策略更激进的比特币 DAT 公司出现了,它就是 Strive。
Strive 是谁:从反 ESG 资管公司到比特币财库
Strive (NASDAQ:ASST) 最初并不是一家比特币财库公司。2022 年,生物制药企业家 Vivek Ramaswamy 与曾任安海斯-布希销售与分销公司总裁的 Anson Frericks 共同创立 Strive,以资产管理业务起步。Ramaswamy 后来参加了美国共和党总统初选。公司早期以反对将环境、社会与治理(ESG)目标纳入企业经营决策而受到关注,主张企业和资产管理人应优先追求股东的财务回报。2022 年 8 月,Strive 推出首只 ETF;到 2025 年合并上市时,旗下资产管理业务管理的客户资产已超过 20 亿美元。该规模属于客户资产,并非公司可用于买币的自有资金。
| 维度 | 关键结论 |
|---|---|
| 持仓 BTC | Strive 约 43,000 枚;Strategy 约 848,517 枚 |
| 优先资本占持币价值 | Strive 约 61.1%;Strategy 约 29.6%(约为两倍) |
| 年化派息占持币价值 | Strive 约 8.4%;Strategy 约 2.2% |
| 优先股股息率 | Strive SATS 15%、SATA 13%;Strategy STRC 12% |
| 最新动作 | Strive 一周增持 6,182 枚并拟最高发 10 亿美元;Strategy 未买卖、回购约 2.049 亿 STRC |
目前主导公司战略的是董事长兼首席执行官 Matt Cole。根据公司年报,Cole 在加入 Strive 前,曾在加州公务员退休基金 CalPERS 的全球固定收益部门工作 15 年,负责过超过 700 亿美元的主动管理固定收益资产。他于 2022 年加入 Strive,2023 年出任首席执行官,并在 2025 年合并上市后担任董事长。首席财务官 Benjamin Pham 则是公司创立时的首位员工及高管,此前曾在 Ramaswamy 创办的 Roivant Sciences 任职,并担任过 Ramaswamy 的幕僚长,具有企业融资和交易背景。
Strive 对比特币的布局早于其财库业务。2024 年 11 月,公司推出财富管理业务时,已提出将比特币纳入客户投资组合。公司当时将全球债务水平、长期通胀、地缘政治压力及潜在货币管制,列为配置比特币希望对冲的风险。彼时的安排主要是为客户配置资产;随后,公司进一步选择通过上市主体融资,在自身资产负债表上持有比特币。
2025 年 5 月,Strive 宣布与纳斯达克上市公司 Asset Entities 合并的计划,并于同年 9 月 12 日完成交易,以 ASST 代码继续交易。合并完成公告披露,公司落实了约 7.5 亿美元股权融资,另有最多约 7.5 亿美元可能来自相关认股权证的行使。Strive 将增加每股比特币数量、争取长期跑赢直接持有比特币,列为上市后的主要目标。除通过融资直接买入比特币外,Strive 也通过并购扩大储备。2026 年 1 月 16 日,公司完成对 Semler Scientific 的收购,将其既有比特币储备及经营业务纳入合并范围。
对于为何采取这一战略,公司在监管文件中解释,其将比特币的投资表现作为资本配置的门槛收益率,计划结合直接积累比特币和其他投资策略,争取获得超过比特币本身的长期回报。永续优先股也不是近期才加入的工具:上市后不久,Strive 就宣布计划发行此类证券,为增持比特币融资,并放大普通股股东的比特币敞口。此后推出的 SATA 和 SATS,是这一融资路径的具体实施;能否跑赢比特币,仍是公司的战略目标,而非已经实现的结果。
发行 15% 股息优先股,Strive 加快融资买币
10 月 26 日,Strive 披露,10 月 17 日至 23 日买入 6,182 枚 BTC,持仓增至 43,000 枚。同一天,Strategy(原 MicroStrategy,NASDAQ:MSTR)披露,10 月 19 日至 25 日未买卖比特币,持仓维持在 848,517 枚,另动用约 2.049 亿美元回购 STRC 优先股。
两份公告之前,Strive 刚完成 6.3 亿美元的 SATS 永续优先股发行,随后又设立最高 10 亿美元的按市价发行(ATM)计划。Strive 管理层表示,希望通过较高的优先资本占比争取长期跑赢比特币;Strategy 的二季度公告则已提出,当 STRC 低于 100 美元时,根据价格和流动性持续回购。按统一币价测算,Strive 的优先资本占持币价值比例,以及年化股息占持币价值比例,均高于 Strategy。相比持币规模,两家公司融资结构和持续现金支出的差异,更能解释 Strive 扩张策略的激进程度。
10 月 20 日完成的 SATS 首次发行共售出 700 万股,每股发行价 90 美元,募集总额为 6.3 亿美元,未扣除承销费用及发行开支。SATS 按每股 100 美元名义金额计付固定 15% 年化股息,在派息和清算分配方面均低于 SATA、高于普通股。SATA 则是浮动股息率证券,当前年化股息率为 13%。公司将前者定位为侧重收入稳定的产品,将后者定位为侧重价格稳定的产品。
管理层对发行目的已有明确解释。董事长兼首席执行官 Matt Cole 在发行完成公告中表示,公司认为维持较高的 Amplification Ratio 是长期跑赢比特币的重要驱动因素,SATS 增加了实现该目标的融资工具。该指标按优先股与债务合计金额除以持币价值计算;10 月 13 日提交的投资者材料重申,当 BTC 低于 10 万美元时,管理层目标是提高并维持这一比例在 60% 以上。
据 The Block 转述的 StoneX 10 月 26 日研报,分析师 Mark Palmer 认为,SATS 使 Strive 能同时面向两类收益型投资者融资;由于其顺位低于 SATA,募集资金增加了资产,却没有增加排在 SATA 之前的请求权。StoneX 当次将 ASST 目标价由 32 美元上调至 43 美元,维持买入评级。发行文件同时显示,StoneX 参与了 SATS 首次发行承销,其旗下 StoneX Financial Inc. 也是后续 ATM 计划的销售代理之一。
新增融资也对应新增股息。按每股每年 15 美元计算,首批 SATS 每年需计付 1.05 亿美元股息,相当于 6.3 亿美元募集总额的约 16.7%。15% 与 16.7% 的分母分别是每股名义金额和首次发行价格,后者还未计入发行费用。
同一币价下,Strive 的优先资本占比约为 Strategy 的两倍
截至 10 月 23 日,Strive 有 14,030,176 股 SATA 和 700 万股 SATS,按每股 100 美元名义金额计算,合计约 21.03 亿美元。Strategy 官网 10 月 26 日数据列示,可转债本金约 67.14 亿美元,优先股名义金额约 133.47 亿美元,合计约 200.61 亿美元。上述比较仅纳入可转债本金及优先股名义金额,不涵盖两家公司全部会计负债。
为统一比较,按 BTC 8 万美元作静态测算:Strive 持币价值为 34.4 亿美元,优先股名义金额占比约 61.1%;Strategy 持币价值约 678.81 亿美元,可转债本金与优先股名义金额合计占比约 29.6%。这里的 8 万美元是假设价格,不是发稿时的市场报价。
派息及付息支出按同一价格测算。假设当前股数及股息率不变、股息足额宣派,Strive 两档优先股年化股息合计约 2.87 亿美元,占持币价值约 8.4%;Strategy 官网披露的年化股息及利息约 15.09 亿美元,占持币价值约 2.2%。Strategy 的 STRC 当前年化股息率为 12%,其存量可转债还包括零票息、0.625%、0.875% 和 2.25% 等档位。
上述占比没有扣除现金及其他证券。Strive 披露,截至 10 月 23 日另持有约 5.044 亿美元现金及现金等价物,以及公允价值约 5,018 万美元的 STRC。Strategy 则披露,截至 10 月 25 日持有约 48.3 亿美元 USD Reserve 和 2.424 亿美元 USD Cash。这些资产不在前述比率的分子中抵减。
每股持币量反映的是另一项变化。按 Strive 披露的假设完全摊薄股数计算,10 月 16 日至 23 日,每股持币量从约 29,039 聪增至 33,066 聪,增加约 13.9%。计算只将 BTC 数量除以股数,没有扣除 SATA、SATS 的优先权利,也没有扣除股息;它不等于普通股投资者同期获得的回报。
两家公司同名或相近指标也不能直接混用。Strategy 官网的 Debt 只包括可转债本金,Net Leverage 是该债务减去美元资产后除以 BTC 持仓价值,不包含优先股;其 Amplification 为 BTC Reserve 除以 Net Reserve,与 Strive 的百分比定义不同。本文统一按证券名义金额比较,未将其作为会计负债率或实际股价杠杆。
清偿债务之后,Strive 如何支付高额股息?
Strive 在二季度业绩公告中称,截至 8 月 7 日已无未偿短期或长期债务,比特币未设抵押,也没有保证金要求。10 月的 SATS 招股书仍披露,公司截至 10 月 23 日无合并口径债务。相比之下,Strategy 官网列示的最早可转债投资者回售日为 2027 年 9 月 16 日,对应 2028 年到期、票息 0.625% 的债券。
永续优先股没有固定到期日,但 SATS 文件保留了特定情形下的现金回购权。发生合同定义的重大变更时,持有人可要求公司按每股名义金额加累积未付股息回购;支付受依法可用资金等条件约束。该权利与日常到期偿还本金不同。
派息资金的安排则写在招股书中。10 月 26 日的 ATM 招股补充书披露,Strive 已在首次发行交割时,以既有现金及证券增加股息准备金,按每股 22.50 美元计算,对应首批 SATS 前 18 个月股息,合计约 1.575 亿美元。公司同时表示,预计主要通过新增融资,包括 ATM 证券发行,筹集 SATS 的现金股息。
10 月 26 日文件同时列出限制:即使资金充足,董事会仍可不宣派或不足额宣派 SATS 股息;若未足额支付 SATA 股息,公司将被禁止支付 SATS 股息。文件提示,未足额宣派及支付股息可能导致 SATS 价格下跌。SATS 的股息具有累积性,不论是否宣派、是否有依法可用资金,均按条款累积。
SATA 已于 6 月 16 日开始按营业日派息。SATS 的首次股息也已宣派:据 10 月 26 日文件,Strive 于 10 月 21 日宣布,首笔每股 0.8710 美元,股权登记日为 11 月 6 日,支付日为 11 月 9 日。
Strategy 持续回购 STRC,Strive 继续扩大融资
Strategy 回购 STRC 的安排早于 10 月这次周度披露。7 月 30 日的二季度业绩公告中,首席执行官 Phong Le 表示,若 STRC 低于 100 美元,公司拟根据市场价格和流动性有纪律地回购,并称折价回购可以减少未来优先股派息需求。同一公告披露,公司已建立 BTC 变现计划,年内截至 7 月 26 日累计出售金额为 2.184 亿美元。
最新一周的回购资金来自 USD Cash。Strategy 10 月 26 日提交的 8-K 显示,公司回购了 2,068,459 股 STRC,花费约 2.049 亿美元。文件将 USD Reserve 的用途列为支持优先股股息及债务利息支付,将 USD Cash 的用途列为买币、补充储备和其他资本管理活动。
Strive 的新发行计划同样保留多种用途。10 月 26 日的公告除买入比特币、营运资金及其他投资外,还列出支付优先股现金股息,以及回购 ASST 普通股或 SATA。ATM 招股补充书规定,销售代理无需出售特定金额的证券,因此最高 10 亿美元是可发行额度,不是已到账资金,也不是确定的新增买币预算。
截至上述披露日期,Strive 已清偿有息债务,通过两档永续优先股扩大持币规模;Strategy 则保留可转债与多档优先股,并持续回购 STRC。统一按 BTC 8 万美元测算,Strive 的优先资本占比约为 61.1%,高于 Strategy 的 29.6%,年化派息支出相对于持币价值也更高。这是两家公司当前资本结构最直接的差异。
- 吴说区块链深度分析 Strive 与 Strategy 两家比特币财库公司的资本结构差异,静态测算显示 Strive 优先资本占持币价值约 61.1%,接近 Strategy 的两倍,融资买币策略明显更激进。
- 同样是上市公司融资买币,Strive 与 Strategy 的优先资本占比为何差出约两倍?本文用 BTC 8 万美元统一价格拆解两家公司的杠杆与派息结构。
- Strive 完成 6.3 亿美元 SATS 永续优先股发行后,一周增持 6182 枚 BTC,并宣布最高 10 亿美元新发行计划,买币节奏显著快于 Strategy。
- Strive 由反 ESG 资管公司转型而来,2025 年合并上市后以 ASST 代码交易,将提高优先资本占比视为长期跑赢比特币的核心手段。
- 比特币 DAT 公司横向对比:Strive 优先资本占持币价值约 61%,Strategy 约 30%;两者年化派息占持币价值分别为 8.4% 与 2.2%。
- Strive 的 SATS 永续优先股固定 15% 年化股息,首次发行价每股 90 美元,每年股息约 1.05 亿美元,主要依靠新增融资筹措现金股息。
- Strategy 在最新周度披露中未买卖比特币,反而花费约 2.049 亿美元回购 STRC;Strive 则继续扩大融资并增持 BTC,两家公司路径分化。
- 吴说区块链拆解 Strive 高额优先股股息的支付安排:已设立前 18 个月股息准备金,并预计主要通过 ATM 新增融资筹措后续现金股息。
- 按 BTC 8 万美元静态价格测算,Strive 两档优先股年化股息合计约 2.87 亿美元,占持币价值 8.4%;Strategy 约 15.09 亿美元,占 2.2%。
- 在 DAT 热潮褪色的当下,微策略都开始卖币,Strive 却以更高的优先资本占比继续激进买币,其跑赢比特币的目标仍待时间验证。
文章来源:公众号「吴说区块链」 @吴说区块链。原文链接:同样是融资买币,Strive 为什么比 Strategy 更激进?