作者:俞赵杰
支持:远川研究所投资组
股票策略圈流传着一段经典的自嘲:2016年年初熔断之后,大家觉得要择时,不择时投资业绩不行,结果2017年最佳策略却是牢牢抱住核心资产,千万不要择时。
于是大家又试图用2017的经验指导2018年的投资,结果2018年全年下跌,大家又总结要择时,随后2019年又是应该抱住核心资产的一年,每一年的经验都是第二年的教训。
回顾策略研究的发展史,投资需求的变化传导到研究需求的变化,再传导到整个策略体系的变化,总体框架不断完善,在这背后,是一群日以继夜、苦练《葵花宝典》和《屠龙刀法》的策略分析师,他们对宏观研究、行业比较、主题投资皆有涉猎,只为猜中宏观与市场表现之间的人心所向。
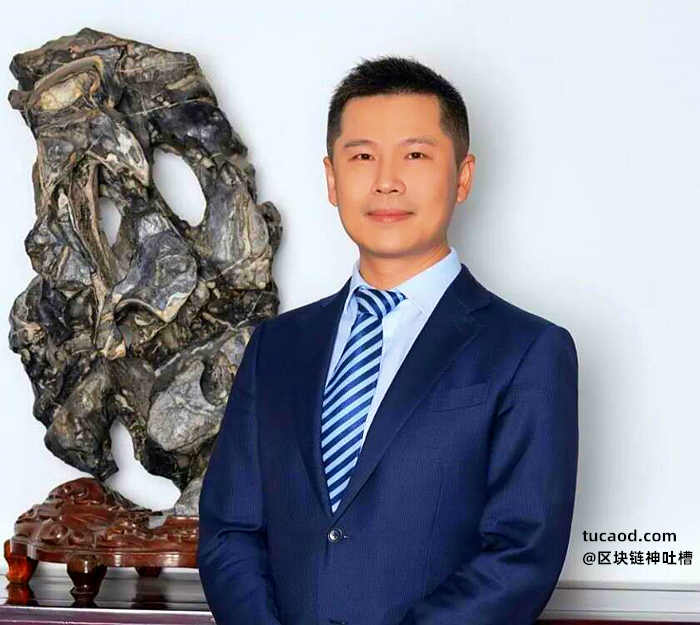
带着对券商策略研究的好奇,远川研究所与申万宏源研究所副总经理、首席策略分析师王胜交流了他多年研究经历。王胜曾经九次荣获《新财富》最佳分析师,是唯一一位在策略与行业双双获奖的分析师。在接过申万宏源策略研究这本《易筋经》后,他发表过不少经典的研报,特别是2018年的《持久战》与《一年之计在于春》,2019年末《继续优选创蓝筹》、2020年《风雨中前行》,这些观点总能在关键时刻为投资者指引方向。
以下我们先分享一些王胜的策略“金句”:
- 基本面趋势投资从方法论上来说都是研究长期的趋势,我们努力去寻找一个难以被证伪的长期基本面逻辑,这个在买方讨论中也有涉及,比如冯柳也有类似的观点,一个长期上涨的标的背后一定隐含了一个中长期非常强烈的不容易被证伪的一致预期或者是认知。
- 基本面趋势投资非常强调不要简单根据估值的高和低进行买卖,对我们来说最重要的是逻辑的形成和破坏,如果逻辑没有被破坏,你不能盲目地看空它。
- 从大的方向上看,我们处在一个前所未有的慢牛,慢牛主要原因是产业集中度提高与国产替代,这件事情只会被证实,不会被证伪,只不过是需要时间消化它的估值而已。
- 宏观经济和市场表现之间,隔了人们如何理解宏观经济,这就是策略分析师应该做的事情。时任申万策略首席的袁宜提出“经济进、政策退、股市调;经济退、政策进、股市升”,讲的就是这个道理,这句政策与经济交谊舞的名言将被记录在策略史中。
- 预测一直有用,只不过当自己犯错误的时候,如何将自己的生物钟修正到市场的生物钟表现一致,这其实是一个很深的学问,整个调节是一个天时、地利、人和的过程,还有心理上的调试、身体上的调试。
策略方法论:基本面趋势投资与微观结构
申万宏源在策略方面的研究位居行业前列,能否谈谈你们的框架体系?
不同于其他卖方,申万宏源的整套框架由体系、方法、观点构成。在申万宏源的体系中,不是说依靠一个明星博闻强识、运筹帷幄,这里面首先是人与人之间合作机制的建立。
| 维度 | 核心结论 |
|---|---|
| 申万宏源在策略方面的研究位居行业前列, | 在申万宏源的体系中,不是说依靠一个明星博闻强识、运筹帷幄,这里面首先是人与人之间合作机制的建立。 比如我们的月度观点会体系,大家平时看到的策略会就是每个领域的分析师上台演讲,没有观点之间的交流和碰撞, |
| 茅台股价为什么那么高? | 你把这个问题想清楚了,既然基本面是主观的,我就得去预测未来,最后发现都是符合Random Walk(随机漫步),用当下去预测未来是最准确的结果,导致结果和你的预测就有一定线性外推的趋势性,这就解释了趋势, |
| 最近A股经历了几次回调,你觉得牛市行情结束了吗? | 申万宏源 王胜:从大的方向上看,我们处在一个前所未有的慢牛,慢牛主要原因是产业集中度提高与国产替代,这件事情只会被证实,不会被证伪,只不过是需要时间消化它的估值而已。 |
| 策略未来的发展方向? | 全球化是大势所趋,目前国内的策略研究还是局限在A股为主,当然实际上随着沪港深的联通,大家慢慢将自己研究范围扩大到港股,到一部分美股中概股,但是对于全球证券市场的理解还是相对有限。 |
| 不少人把宏观和策略混为一谈,你觉得两者有哪些区别? | 所以宏观经济和市场表现之间,隔了人们如何理解宏观经济,这就是策略分析师应该做的事情。 时任申万策略首席的袁宜提出“经济进、政策退、股市调; |
| 有没有预测失误的经历? | 还有2015年年底到2016年初的熔断,因为在2015年的时候,我将猜心做到了比较极致的状态,那种大波段我全都抓到了,所以到年底的时候,自己就非常乐观,丧失了对于市场的敬畏。 |
| 时间 | 事件 | 关键内容 |
|---|---|---|
| 2003年 | 其次,是宏观、策略、固收和行研亲密无间的合作,比如我们最近在做复盘,所有领域复盘, | 其次,是宏观、策略、固收和行研亲密无间的合作,比如我们最近在做复盘,所有领域复盘,而且2003年以来每一天都复盘,很难有其他卖方复制同样的事情,一般的卖方体现为资深行业首席和资深策略分析师之间良好的个人关系,而申万宏源不是, |
| 2014年 | 举一个例子,很多人认为那一波行情是水牛,但我们认为不是,背后是基本面预期发生了变化 | 举一个例子,很多人认为2014年那一波行情是水牛,但我们认为不是,背后是基本面预期发生了变化。 |
| 2014年10月 | 举一个简单例子,当我们宣布沪股通开始,我当时的报告叫《从一扇窗到一道门》, | 举一个简单例子,2014年10月当我们宣布沪股通开始,我当时的报告叫《从一扇窗到一道门》,后续就开始出现比较明显的外资进入中国的情况,这是量变到质变的,它系统性改变我们投资框架理念的时间点发生在2017年的5月, |
| 2015年 | 而且和不同,当时大家叫水牛、改革牛,我觉得都可以再商榷, | 而且和2015年不同,当时大家叫水牛、改革牛,我觉得都可以再商榷,从我们角度来说最重要就是并购牛,当时并购产生的商誉减值一定会发生的,只不过在当时无法证伪,因为三五年之后才会出现商誉减值。 |
| 2016年 | 在年初就发生熔断,熔断之后就越来越重视整个客观体系的评估, | 在2016年年初就发生熔断,熔断之后就越来越重视整个客观体系的评估,把资产配置、微观结构、估值纳入体系,后来就做得越来越客观,这时再犯大错误就很难了,这就是体系的重要性。 |
| 2017年 | 又比如最近这波牛市,消费、医药、科技股价大涨,很多人将这一波牛市的逻辑认为是中国经济… | 又比如最近这波牛市,消费、医药、科技股价大涨,很多人将这一波牛市的逻辑认为是中国经济转型的结果,如果是转型,2016、2017年难道就没有转型吗? |
| 2020年 | 到,很多人说今年公募基金发得多,所以影响大,短期肯定有很大的影响, | 到2020年,很多人说今年公募基金发得多,所以影响大,短期肯定有很大的影响,它吸收了一部分均衡配置投资者的AUM,交给了所谓的头部基金经理,头部基金经理风格比较集中,这是你看到的短期影响。 |
比如我们的月度观点会体系,大家平时看到的策略会就是每个领域的分析师上台演讲,没有观点之间的交流和碰撞,产业链上下游缺乏相互印证。而申万宏源明星首席所参加的月度观点会,会与上下游之间相互印证,是整个宏观的图景更加完整,行业分析师同时也能理解自己推荐的标的在市场上处于什么样的位置。
例如,当我们在讨论快递的时候,通过快递的景气情况,研究相关行业的消费、而快递包装反过来又可以验证快递自身的状况,上下游之间完全有验证。如果只有一个行业,你是讲不清楚的,但上下游有相关指标,集中在一起讨论,就显得你的研究逻辑性很强。
其次,是宏观、策略、固收和行研亲密无间的合作,比如我们最近在做复盘,所有领域复盘,而且2003年以来每一天都复盘,很难有其他卖方复制同样的事情,一般的卖方体现为资深行业首席和资深策略分析师之间良好的个人关系,而申万宏源不是,有一套考核和奖金分配机制去解决这个问题、促进合作。
一般的研究体系会直接讲方法论,而申万宏源不仅讲方法论,还讲体系,比较着重于组织和资源的匹配,怎么用人、选人、用信息技术辅助研究。那在方法论上,申万宏源策略研究有哪些心得?
第一个关键词是基本面趋势投资,这其实是价值投资适应中国投资的一种本土化。基本面趋势投资强调两点,第一,我们始终相信基本面才是A股的主导因素。举一个例子,很多人认为2014年那一波行情是水牛,但我们认为不是,背后是基本面预期发生了变化。
当时除了大家经常谈到的改革,其实更为重要的是并购,投资者对业绩增长的预期非常高,所以给高估值很正常,只不过三五年后被证伪了。我们始终认为基本面是一个比较主观的事情,不是一个简单的客观事物本身。
所以某种意义上来说,基本面确实只存在于人们的心中,是人们对于未来客观事物发展方向的一种主观认知,如果你把这个问题想清楚了,既然它是个主观的东西,那人们预期的线性外推就在所难免。
茅台股价为什么那么高?
比如你并不知道90后到底喜不喜欢喝贵州茅台,你只是线性外推,认为70后喜欢喝贵州茅台,80后到了40岁之后也会觉得贵州茅台越来越香,就认为90后在未来也会喝贵州茅台,所以贵州茅台的PE已经给到了40以上,隐含的一部分预期是认为茅台未来的永续增长非常稳定,无可挑战。
实际上这只是你心中的主观预期,未来可能会发生变化,假设90后十年二十年之后,发现他只喜欢玩游戏,怎么办?当然我认为贵州茅台在高端白酒市场占有率上升的趋势是不变的,但至少我们能够论证一点,就是基本面是人们对于未来客观事物的主观认知,不是一个简单的客观事物本身。
你把这个问题想清楚了,既然基本面是主观的,我就得去预测未来,最后发现都是符合Random Walk(随机漫步),用当下去预测未来是最准确的结果,导致结果和你的预测就有一定线性外推的趋势性,这就解释了趋势,所以叫基本面趋势投资。
基本面趋势投资从方法论上来说都是研究长期的趋势,我们努力去寻找一个难以被证伪的长期基本面趋势,这个在买方讨论中也有涉及,比如冯柳也有类似的观点,一个长期上涨标的背后一定隐含了一个中长期非常强烈的不容易被证伪的一致预期或者是认知,这个东西在我们的体系里面就是基本面趋势。
比如说中长期来看,创新药是一个很重要的发展方向,中国未来的创新药行业一定会非常好,这个认知是很难被证伪的。又比如最近这波牛市,消费、医药、科技股价大涨,很多人将这一波牛市的逻辑认为是中国经济转型的结果,如果是转型,2016、2017年难道就没有转型吗?
- 其实这波牛市本质上是中国经济增速慢下来以后,进入存量经济市场,产业集中度提高;
- 第二是经济发展到一定程度以后,产业链国产替代。所以核心逻辑就是产业集中度提高与国产替代。
“基本面趋势”在索罗斯的体系中叫做“主流偏见”,在冯柳的体系中,就是长期上涨的标的背后隐含的中长期非常强烈的不容易被证伪的一致预期或者是认知。
其实我们寻找的是基于基本面趋势的一个“主流偏见”,而且是一个长周期的,这样你就敢于顺大势逆小势。
每次当股价走势跟你发现的“主流偏见”有偏离,但是“主流偏见”没有被证伪的时候,你就应该去基于它做投资。
这个过程和传统的价值投资者略有不同,传统价值投资者总是倾向于按照估值去买卖,我们认为这样难免会有一定的机械性。
比如贵州茅台在2017年之后走牛,有一部分非常牛的投资者在2018年底不敢买入贵州茅台,但是我们是坚定推荐,我们在2017年就推,因为外资进入中国,看多价值成长板块。当时叫三年牛市,现在回过头来太保守,在这样一个大逻辑里面,它的估值就突破了一般意义上的历史中枢。
这个时候人们对于这样一个估值的非线性变化,可能会存在畏惧心理,会觉得历史上的估值就在这样一个区间之内,会均值回归。
而且当传统价值投资者相信这种估值均值回归,还有筹码可以表达观点的时候,你发现它确实会跌,但是一次一次调整之后,你发现它的估值中枢上移了,现在你发现贵州茅台只要逻辑没有被证伪,就很难跌回到20倍PE以下。
当你发现贵州茅台很难跌破20倍PE以下,我甚至认为未来30倍PE以下可能都见不到,这时候投资者开始反思,是不是自己方法论有问题?机械地根据历史估值的上限和下限来操作会不会有问题?如果你不能理解这个,就反过来看另外一件事情,就特别容易理解。
银行股是怎么跌下来的,你把它反过去就能理解贵州茅台是怎么涨上去的。银行股就是当大家发现基本面的趋势中枢已经发生变化,形成了一个极强的“主流偏见”,而且是向下的,认为中国经济要转型,不能再由以前旧的银行、地产推动,必须要告别以资本推动为主要增长模式,改变粗放型经济增长方式。
这个情况下你发现银行股的估值就可能回不到20倍PE,我们不认为它不会涨,我认为银行股一定会涨,但是不等于它能回到20倍PE。大家很容易理解这件事,但是大家却不能理解为什么贵州茅台被给到40多倍的静态PE,30倍的动态PE,其实这两个是一样的道理。
所以基本面趋势投资非常强调不要简单根据估值的高和低进行买卖,对我们来说最重要的是逻辑的形成和破坏,如果逻辑没有被破坏,你不能盲目地看空它。
第二个你要重视微观结构研究
因为当微观结构拥挤的时候,人们对于主观事物的认知很可能会发生变化,并且由此产生极强的反身性,这个其实索罗斯在《金融炼金术》都提到了。所以微观结构的拥挤与否非常重要,是基本面趋势投资中选择买卖点的一个重要研究过程。
但是这个研究首先要把微观结构量化,不能用简单的主观感知,你要有足够的体系,申万宏源策略开发了一整套体系去描述这种微观结构理论。
微观结构理论和估值之间是不是有交接点,其实是有的,某种意义上微观结构是一种另类的估值。如果估值足够便宜,有所谓的安全边际,你发现错误的时候可以及时修正,这个其实就是大家在做投资当中经常说的牛股都是跟踪出来的,而不是直接挑选出来的,这是微观结构和估值理论的一个结合点。
从微观结构理论来说,它是不是短期的?其实不是,在我们的全球资产配置体系当中照样可以用到微观结构体系,换句话说,其实你观察微观结构的一个久期,决定了这个微观结构理论可以用在什么样的时间维度判断。
举一个简单例子,2014年10月当我们宣布沪股通开始,我当时的报告叫《从一扇窗到一道门》,后续就开始出现比较明显的外资进入中国的情况,这是量变到质变的,它系统性改变我们投资框架理念的时间点发生在2017年的5月,当MSCI正式宣布将A股纳入MSCI新兴市场指数体系,外资对A股产生的深远影响就已经发生。
到2020年,很多人说今年公募基金发得多,所以影响大,短期肯定有很大的影响,它吸收了一部分均衡配置投资者的AUM,交给了所谓的头部基金经理,头部基金经理风格比较集中,这是你看到的短期影响。
但我看到了更长期的影响,人们唯北上资金马首是瞻,一旦跌了一段时间,北上开始买入,大家的观点就会慢慢变得乐观;在高位,北上开始卖出,情绪又开始变得谨慎。所以北上资金成为一个高频的代表全球投资理念的观察窗口,尽管北上资金不必然就是外资,它的微观结构极为复杂,但反过来说,外资中长期改变A股的行为,也是一个极强的主流偏见。
如果你认识到这种微观结构的变化,它对你的投资行为影响其实是长期的,而非短期。所以微观结构研究同样可以适用于长周期的基本面趋势投资,当然这里面还有很多方法,行业比较、资产配置、主题投资、大势研判的方法等等。
慢牛逻辑:产业集中度提高与国产替代
最近A股经历了几次回调,你觉得牛市行情结束了吗?
申万宏源 王胜:从大的方向上看,我们处在一个前所未有的慢牛,慢牛主要原因是产业集中度提高与国产替代,这件事情只会被证实,不会被证伪,只不过是需要时间消化它的估值而已。
而且和2015年不同,当时大家叫水牛、改革牛,我觉得都可以再商榷,从我们角度来说最重要就是并购牛,当时并购产生的商誉减值一定会发生的,只不过在当时无法证伪,因为三五年之后才会出现商誉减值。
所以把这个问题想清楚,我觉得牛的基因是在的,就是产业集中度提高和国产替代的基本面,而不是大家天天纠结的GDP到底好不好、经济增速高不高。
第二是货币放水的问题,我觉得这波牛市的核心问题不在于中国国内的宏观流动性,投资者用中国国内宏观流动性来理解市场的时候,犯了一个很严重的错误,就是分析框架和体系停留在小国证券市场以及封闭证券市场里面。
我们现在是大国证券市场,是开放的证券市场,在这样一个体系框架里面,最大的一个特点是“开放市场,全球定价”,如果你是小国证券市场,由本国所有财富来共同定价,在某一个阶段这个钱全部涌向股票市场,推高估值,然后泡沫破裂,大家又从股票市场撤离,重新再去配置房地产,这是一个存量的小国证券市场的投资逻辑。
但是现在我们是个开放的大国市场的框架体系,在这种框架体系下,理论上全球财富是无限的,最后导致的结果是市场上最优质的公司其实是由全球的资金来定价,第一人家的边际资金成本低,第二人家资金的久期比你长,这种情况之下,传统的小国封闭市场的定价估值体系就面临着巨大挑战,因为边际交易者跟你不同,就会导致估值中枢发生系统性的迁移和变化。
全球定价的资金除了久期、利率水平跟我们一般认知不同,它的行为模式还具有一二级联动的特点,某种意义上可以认为人家是来买企业的,而不是仅仅来买一个可以交易的股票筹码。
其次,即便你用国内的宏观流动性来定价,你一定要理解国内股票市场流动性和宏观流动性是两件完全不同的事情,宽信用和宽货币完全两回事,很多人老是盯着货币来看股票市场涨跌,这是错的,虽然有的时候信用和货币呈现同样波动状态,其实信用才是主导因素,最后是由广义社融决定的。
所以大家老是用货币来看待股市,其实是不对的。
从全球范围来看,本次牛市的基础是人民币资产在全球视野下的一次重构,这个重构过程远未结束,因为中长期来看,这是一次世界秩序的重构预期,有兴趣的可以读一下索罗斯在《金融炼金术》第20章,“1987年大崩盘显示了日本的力量,并使得经济与金融权力的转移清晰可见”。今天是瑞·达利欧(Ray Dalio)在说这样的话。
在这种预期之下,世界货币体系其实是发生了一定的预期变化,类似的情况就是在1971年布雷顿森林体系即将发生变化之际,美国投资者恐慌性地买入核心资产,这其实都有神似之处,世界秩序的一个重构预期。
那为什么能够变成“慢牛”?很多人不相信A股会出现“慢牛”,我觉得本质上是因为他不能理解小国封闭证券市场和开放大国证券市场的区别。
第二,这个“慢”确实受到了全球地缘政治各种各样因素的干扰,反而保证我们能慢。国民心态是慢慢锻炼出来的,长期也就习惯了,所以它不会破坏牛的逻辑,但是恰恰因为有人不断给我们浇冷水,保证了整个市场能够进入一个慢牛的状态。
当然这过程当中,不是说市场不调整,阶段性的估值贵了,调整在所难免,但是大的方向上我们对长期市场是比较乐观的。
中美关系的演变对市场会有哪些影响?
中美之间有人认为是对抗,但我更愿意看成是一场竞争,全球视野看问题,人类的全要素生产力进步其实不断放缓,经济增速也在放缓。大家经常做的宏观经济假设是,基尼系数上升,贫富差距拉大,民粹主义抬头。但是我看到的事情是,某种意义上世界创新的火车头美国人这几年处于“舒适区”,或许只有竞争改变这种格局,推动世界科技的前进。
美苏争霸对于美苏之间来说或许是一场争霸,但对全人类来说就是一场科技进步,到今天还有那么多苏联的黑科技在俄罗斯使用。回头来看中美之间的这场竞争,或许将推动人类科技的进步。
我认为从2021年开始,全球科技方面的财政投入会非常多,但是科技投入需要财政,而财政纪律是新冠疫情突破的,所以祸兮福所倚,福兮祸所伏。财政纪律突破了以后,你看SpaceX突破就更快了,历史就是这么巧合和偶然。
所以要素市场化,除了传统的土地、劳动、资本定价以外,我们还给予了技术、数据定价,这种定价就体现在科创板的高估值里面,而且人们对于高估值的理解显然还不够深刻,它背后是全人类在资源配置过程当中,给予这些愿意从事科技创新的人更高定价,他们在一开始就意识到,只要做好了科技研发,以后可以获得更高的回报,自然有更多的资源被吸引过去。
策略未来的发展方向?
- 全球化是大势所趋,目前国内的策略研究还是局限在A股为主,当然实际上随着沪港深的联通,大家慢慢将自己研究范围扩大到港股,到一部分美股中概股,但是对于全球证券市场的理解还是相对有限。我相信打造航母级别券商、打造中国能够走向世界级别定价权的券商,我们的研究范围一定会扩大。
- 衍生品、多元资产的研究,你想如果美元往下走,大宗商品怎么样?这个肯定要关注,而且这个研究任务不一定是行业分析师能解决的,一定是在大类资产配置层面上去考虑它。美国卖方大宗商品团队的巅峰时期都是在滞胀时期起来的。
- 金融科技化,我们所说的大数据、算法、算力这些东西都要去做,现有依赖于人的作坊式的做法,以后肯定也要被淘汰,所以从我角度而言,策略的发展方向肯定还是越老越值钱,但是你用的工具、你的思维模式要不断更新。
策略分析师的价值
做了近十年的策略分析师,为什么对策略研究这么执着?
这可能跟我性格有关系,这也是我的一个缺陷,我喜欢把一件事准备到极致再去做下一个事情。很多投资人看中一支股票,仓位先买一点,买完以后发现这个股票确实好,继续跟踪加仓,但我的性格如果做投资可能就是开仓就直接重仓,在重仓之前我要把研究做到极致,有可能会错过前10%,甚至前100%的涨幅,但我想明白了这是个10倍股,那就要重仓。
第二个,在申万宏源策略这个岗位上,你能接触到市场各门派的人,哪怕是当年涨停板敢死队也很熟悉,除了巴菲特、索罗斯我没法跟他们当面对话,这个市场上的很多牛人我都有机会向他们请教。
和他们接触后我总会想一个问题,他们都比我聪明、比我勤奋,我凭什么觉得我的业绩会比他们好?这是一个一直困惑我到今天也没完全解决的问题,当然有一件特别欣慰的事,当我看到袁宜(前申万策略首席)的三年复合业绩、五年复合业绩排到前10%的时候,我觉得看到了希望,否则我就一直没想明白凭啥推荐自己的研究,
第三,尽管市场上各类资金属性不同,但最后大家都是既要绝对收益,还要相对收益,所以我内心深处对市场充满敬畏。当然,还有很多其他原因,比如申万宏源独特的文化氛围,支持好的策略体系。
不少人把宏观和策略混为一谈,你觉得两者有哪些区别?
2009年的那轮行情把宏观和策略彻底分开,如果是纯宏观驱动,经济向上的时候你应该做多,但事实是,2009年四季度到2010年一季度GDP增速见顶,名义GDP增速见顶在2010年年末,股票高点3478点却出现在2009年7月。
所以宏观经济和市场表现之间,隔了人们如何理解宏观经济,这就是策略分析师应该做的事情。时任申万策略首席的袁宜提出“经济进、政策退、股市调;经济退、政策进、股市升”,讲的就是这个道理,这句政策与经济交谊舞的名言将被记录在策略史中。
研究宏观和策略完全是两类不同的人,宏观分析师内心深处一定要有信仰,尽管未来混沌而不可知、很难预测,但还要努力扎实地预测。
而策略分析师不在乎数据预测得准不准,也不应该和宏观分析师争论宏观假设,重要的事情是,假设宏观分析师预测的情况出现了,市场会怎么反应,资产价格会如何走,是去预测这件事情,所以对策略分析师来说,他研究的是人心。
刚才提到市场混沌而不可知,那券商策略分析师的预测有哪些价值?
我们认为预测是有用的,而且你一定要预测,关键是你如何对待自己的预测,如果没有预判的话,你什么投资也做不了,买卖交易不会形成。
如果你的预测能够实现,一定会有一些前提出现,研究体系就要帮你梳理前提。如果这些前提出现,我就去强化我的预测,在这上面下更重的注,如果被证伪了,就及时修正,就是这样一个过程。
预测一直有用,只不过当自己犯错误的时候,如何将自己的生物钟修正到与市场的生物钟表现一致,这其实是一个很深的学问。整个调节是一个天时、地利、人和的过程,还有心理上的调试、身体上的调试,当你跟市场重新保持一致的时候,你提出的假设更容易被证实,而不是被证伪。
有没有预测失误的经历?
2013年5月创业板涨了很多,我就开始担心商誉减值,然后看空,看空了一阵以后也的确跌了,但很快创新高,这段时间非常痛苦,每天早上想着创业板,脑子想创业板怎么还在涨?因为作为申万宏源策略首席,那种历史的负重感非常难受,那段时间就瘦了很多,压力非常大。
还有2015年年底到2016年初的熔断,因为在2015年的时候,我将猜心做到了比较极致的状态,那种大波段我全都抓到了,所以到年底的时候,自己就非常乐观,丧失了对于市场的敬畏。在2016年年初就发生熔断,熔断之后就越来越重视整个客观体系的评估,把资产配置、微观结构、估值纳入体系,后来就做得越来越客观,这时再犯大错误就很难了,这就是体系的重要性。
2016年走出困难的那一刻,其实就是升华的过程,你去看2017年之后,我们基本上就没犯什么大错,基本上都对,这当然是申万宏源研究所整个团队一起努力的结果。但那个过程就像做期货的人必须爆仓一样,你必须在股票市场狠狠地摔一次,才能重新崛起。
风险提示:市场有风险,投资需谨慎。文中观点不对市场走势构成任何保证,历史业绩不保证未来表现。提及行业不构成任何推介,境外市场及个股情况仅供参考。
远川投资评论
微信号:caituandzd
功能介绍:钱在哪,我们就在哪!一个永远“向钱看”的投资研究团队。 这里有,基金大佬的独家访谈,基金产品的深度解析,投资大佬最新动向跟踪,以及投资机会、投资逻辑梳理等,不仅能装满你的口袋,更能充实你的脑袋~
「远川深访」是一档关于经济逻辑与投资机遇的访谈栏目,每周邀请财经界的领袖人物对话,听他们讲述对世界的认知与抉择——在决定性的时刻,如何看清你我,如何突破瓶颈,如何预见未来。
在这份访谈嘉宾名单里,既有功成名遂的经济学家、操盘百亿的基金经理,也有身居庙堂的决策者、披荆斩棘的企业家,简单说,这是一份囊括目前最顶级财经人物的名单,将为你今后道路提供一份清晰的路线图。
微博@易伟:几年前写的。
趋势判断涉及五个概念:常规预测、累积错误、修正、意外事件、趋势。
常规预测的弱化形态之一是迭代预测。如果在未来某个时点预判某事会发生,那现在早已预判到了。
常规预测的弱化形态之二是群体预测。群体行为有章可循,而个体行为很难把握。
社交媒体是群体行为的温床,其目的主要是释放当下压力。压力本身不支持确定下一步行动的途径,但它能预测这种群体选择的可能结果。
这个过程无法逆选,概因时间无法逆行。也算是“可选性”和“因果律”之对立统一吧,无论怎么选择,因果决定了起点和终点。
人性的解放。宿命的必然。
单论数据是没有决策意义的。诺奖得主诺斯说,“数据是用来 either convince you or confuse you”,从个人或集体决策角度,暂不论数据背景完整与否,至少从数据再转向趋势判断、修正,迭代预测,以及进一步自我强化层面的群体行为,非常复杂。
当然我也会说,一切精准预测都是我瞎蒙的。这样会让你情感上舒服一点。
“原来你和我一样都是瞎蒙。 ”
股价的波粒二象性思考
在《逆风莫摧残》里,我们说分析基本面周期位置,当无法用经营数据的变量来刻画时,需要借助阅读市场来寻找线索。这是对【事实、预期、股价】之间的联系建立一种理解,需要高度抽象的能力,最后掌握到这只股票的节奏。大家都崇拜的冯柳,把这个叫作【股价阶段分析】,其实表达的也是相近的意思。
有不少读者在后台留言,大意是:“宝哥你破功啦,既看面何看线”,“猜市场会做出什么反应,这不是事件驱动吗”。
有这种想法,完全符合预期。
因为宝哥也是从你们这个阶段进化过来的。
中国的读书人有很多基因是沿袭传承的,好多从书本中学习价值投资的同学们,其实和几百年前的儒生/士大夫很像。巴菲特芒格格雷厄姆,就好比当年的孔孟朱子一般,大家读圣贤书,习圣人路。希望两耳不闻窗外事,也能成就圣贤之业。
而我的痛苦来自于,价投经典给了我信念,却没有给到具体的方法;给了我原则,却没有给到此刻当下该怎么办的艺术。
所有的职业选手都面临资金端的约束。只要有这个约束,就不可能生活在真空环境里,就一定要面临当下如何应变的问题。
同样的痛苦在读毛选时也能体会到,共产主义著作描绘的理想世界固然向往,但如何在中国落地?毛选用事实证明,还是要掌握一定的术,才能指导当下的生存、发展、壮大问题,才能更有效的践行道。
然而二分法思维的书呆子们,门派之见太深。一谈到术就想到市场,就想到看图,就是剑宗,就是下品,就是糟粕,就是格局Low,从心智定位上迅速滑向了耍流氓。于是为了从道义上杜绝糟粕,就要坚决和术进行一刀切。
而我想做的,是把圣贤功夫与市场智慧结合起来,在股票投资上找出一条属于自己的道路。
作为十周年精华分享系列的收尾,今天就和读者们真诚沟通一下这个问题。
有心的读者看宝哥最近写的三篇,其实是我投资体系里的三个重要参数:
对象、估值、基本面周期位置。
- 《股票分级与价值识别》
- 《换个角度看估值》
- 《逆风莫摧残》
加入周期位置这个参数,在体系里起到的作用更多是防御技能,让我们在【短期基本面不利,股价合理】到【短期基本面不利,股价特别低估】这段切换里,不至于受伤太多,从而平衡好心态和组合净值。
但提升了防御力后,这个体系还是有一个弱点,那就是怕涨。
正如我在《换个角度看估值》里讲到的那个小明小强的例子。小强也做了认真的研究,ROE/短期业绩增速/长期业绩增速/行业天花板/竞争格局/竞争优势/公司治理这一堆的东西他看的都对。
但依然赚不到钱。
估值的波动可以理解成是市场上所有人收益率报价的合力。你说小于25%年化收益率你不要,有的是人要。你3年要年化25%,人家3年总共只要25%。
看似保守的人,其实是要求收益率高的;
看似激进的人,其实是要求收益率低的;
谁能先让自己的要求收益率降低,谁就能在短期获得更高的收益率,真·慢即是快。
而不肯向低收益率屈服的,反而大把现金在手投不出去,跑输指数。
是你错了吗?该研究的基本面你都研究了。你要25%回报率这是你的权利,你有什么错?
是市场错了吗?人家要求的回报率就是不高,Libor才不到1%,买支酱油股3年能赚25%就很开心,股市又不是为你一个人开的,这有什么错?
都没有错,只是不合适。
3年后100元的预测,这是一种线性的思维。
我要3年翻一倍,所以50块以下才买,这是“我”的一种需求。
这些都是以“我的价值观”与准则为出发点行动的方法,是一种非常“直”/“刚”的心法。
然而你认为市场应该奖励正直、优秀、勤奋的人,这只是你的书生意气挥斥方遒。
天地不仁以万物为刍狗,你只是万千刍狗之一,市场此刻为什么要跟着你的价值观走?
骗子公司就是可以跌不动,炒概念还可以扶我起来十个板。
不看好的平庸公司来个催化剂就是要猛涨,涨到领导和客户天天骂你跑输。
喜欢公司的估值始终在你接受价格的一倍以上:好比校花天天和学校里那些赛道小王子们打情骂俏,在角落暗恋的你连搭讪的勇气都没有。
这恐怕才是常态吧,也是所有这两年业绩平平的投资人最大的苦恼。
此时应该怎么办?
进一步说,当你的价值观或是为人处世准则,和这个世界格格不入时,应该怎么办?
这已经不只是一个投资上的问题了,这是一个如何平衡人与社会关系的哲学问题。股票投资有魅力的地方就在这里,它是一个含摄三千世界的实验场,又以高频振荡的形式放大人性的作用力。
把这里的问题解决好了,许多外部世界的问题也就有了答案。
先说几种常见的应对办法:
1、坚持收益率要求,去质量差一些更冷门的标的里去找。
如果这个环境提供不了我要的,就逃离去找一个新的环境。我爱的人得不到,就找爱我的人:
消费品贵就去买消费品包装,创新药贵就去买中药,消费电子贵就去买军工电子,北上广深房子贵就回三线城市去买。
万物皆有价,变废为宝确实也是一条思路。
这相当于又回到了方法论的第一阶段:去向对象妥协,用短期催化剂思路去迭代出较高的收益率要求。可以赚钱,但这种方法的局限性我们也说过:
①每个标的能贡献时间较短,适合当期回报贡献,因为时间越长,质量差的公司越无法提供保护。
②研究性价比不高,无法产生研究复利。
③适合中小规模资金,体量大了就不适用。
2、向低收益率屈服,接受不到8%的收益率,买入并持有。
“这个浑浊的尘世啊,打不过就加入吧,哪怕代价是变得平庸。”
同流的时候,加入的早或许能吃到一小口肉,享受慢即是快红利。
合污的时候反攻倒算一起被埋,求八得八。
3、坚持标的,把原本的100块目标价调到160块。
估值和业绩都往乐观方向去上调,那么80块买入还是3年一倍,这样又能参与,又能有高收益率预期。
宝哥看来,这种强行扭曲分子以适应自己需要的做法,往往是最危险的自欺欺人。
张公子在《价值》这本书里也说过,价值投资里比右倾投机主义更危险的,是左倾冒进主义。
我们假设在你强行上调目标价后,短期内股价冲到110块,这时候你长舒一口气:这回终于来得及上对车了。况且这时候对160而言,还是有50%空间。这个短期甜头会强化你对上调后目标价的信念。
再过两周市场情绪开始耗散,先是110元涨不动,然后股价从110块跌到100块。这时候你大概率是不为所动,想着这是正常调整,等跌多了我再加。于是如果股价再跌到90块的时候,你大概率会坐不住想要加仓了,因为这是一个在新价格体系内“更便宜”的价格。
可经验告诉我,如果你起初的研究是比较客观的话,很可能一开始看的才是对的:110元其实就是个泡沫。但如果你有了一个强行扭曲后的目标价,那么泡沫破掉时很可能是跑不掉的——如果跑了,这个体系也无法自圆其说了。
4、按市场状态来。
也会有人想到,能不能在体系里多加一个{if,else}的市场状态函数来解决呢?比如市场有泡沫的时候,我就按照泡沫下的估值体系来一起跳舞,这样泡沫破掉时我也可以跑,同时也依然可以自洽。
我们大概在六七年前,确实会根据市场状态来给股票估值,比如说现在是创业板牛市,那么这只TMT股的估值应该在50-100x。现在是熊市了,那么这只股票应该给20-30x。这个方法看似是考虑了市场状态,实则破绽非常大:
①在牛市模式下,70x跌到50x附近是一个买入点。但问题是如果牛熊切换了,能否同步感知呢?我怎么知道现在跌到48x是牛市模式下的震荡极值(对应买入),还是牛市向熊市转换了,对应是一个应该清掉的高点?
②自己的价值判断体系完全跟着市场走,是没有根基的。看似给出了一个区间在区间里低买高卖,但由于区间切换的存在(又没有能力去把握牛熊),牛市很久了才知道用牛市体系去【高位低买】,熊市很久了才知道用熊市体系去【低位高卖】。
一通操作往往是高买低卖。
2019年聚义厅兄弟们去越南团建,回来路上闲得没事,在胡志明机场讨论了一个小时的杨氏双缝实验。
这个在高中就学过的实验表达的是光的波粒二象性特征,也就是光同时具有波和粒子的特征,会在不同的观测方法下表达出不同的状态。
回来以后我就在琢磨这事,股票似乎也隐隐有着相似的道理。
当我们用3年、5年后的业绩与估值来预测股票的运动轨迹和目标时,其实是用类似粒子的线性视角去观察股票;
当我们用高开低收量这些指标来观察股票的中期走势时,又能发现它在时空上具有类似波的周期性特征,呈现出某种重复的节奏和韵律。
股票市场是个非常复杂的系统,有着各种态的叠加,讲到底我们不可能去获得它的终极真相。我们能做的其实是用自己的主观假设和实验观测方法,去跟这个客观世界进行耦合,赚到的就是那一部分合拍的钱。
而当股票运动进入到一种我们认为用粒子性无法解释的状态,它其实是在中期内表现为波的特征。这个时候你用粒子性的那套方法观察是无效的,要想踏准节拍,就必须得换一种观测和实验方法。
为了面对这种股价的波粒二象性特征,宝哥悟到了这最后一种方法,我称之为:
内方外圆。
①坚持好标的。
②坚持价值和收益率判断。
③当收益率不满足要求时,进入趋势交易模式,亦可叫作【阅读市场】。
*觉得把看图换个叫法就很高大上的小伙伴,请把“高大上”打在留言区公屏上。
内方外圆模式相比前三种方法,有以下几种优势:
①坚持在优秀的赛道和公司上,避免为了收益率去研究一堆平庸和瑕疵的公司。
②回避大幅度的估值压缩带来的伤害。如果你对未来估值的判断是对的,这个好公司买入持有在2-3年里只有很低的回报率,那么即便股价现在一个好的趋势上,未来碰上熊市就很可能要进入一段估值压缩和猛烈的股价下跌期。采用趋势交易心法则可以控制这段风险和回撤。
③避免因为想参与强力趋势,而使自己的价值判断体系被洗脑,在估值体系里去参杂太多市场层面的因素。比如一开始对某类公司的远期估值目标就是20x,但是因为股价在高估值里太久了,时间一长认为市场看好它,远期也应该要给30x、40x。实际上它很可能是要压缩估值的。
内方外圆看似是在趋势交易,实则和而不同。倘若只有圆,必然如同无根浮萍一般随波逐流,无法实现个体的自我主宰。
价值判断体系是内方,它是初心和定力,尽可能不要受市场短期潮流影响。但倘若只有方的棱角与自我准则,当你认为这个世界没有是非时,书生意气与它较劲对抗,最终只能是痛苦不堪、遍体鳞伤,甚至毁灭自己。
历史或许会还一个公道,但你可能无法活着看到这一天,也不能让这个世界变得更好。遍观中国历史,有太多这样的正直迂腐而无用的例子。书生里能够做到内方外圆,将初心与权变融合成就大业的,五百年来也就毛教员、王阳明、曾国藩寥寥数人而已。
至此,宝哥要介绍的心法已经差不多说完了。如果你觉得内方外圆听起来还是太晦涩,还可以换八个字来记:
内方外圆= 不忘初心 + 顺势而为。
于投资而言,内方加上外圆是一种保护,也是一种行动力的获得,它是我们融入市场形成实践所必须作出的改变和妥协。
尽管它看起来不是那么真·价投,但看起来像价投也不是我从事这项事业的目的。
增进对自我的理解,把握与世界相处的状态,追求更高的精神水平,才是股票市场最有趣的地方。大家如果能长期持这种心态,我想自然能水到渠成,把事业做好。
至于如何参与趋势交易,各有各的方法,只是技术细节问题,可以很简单也可以搞得很复杂。我在聚义厅十周年的线下分享会上做过关门分享,本文就只谈心法不展开讲技法了。
上面的这些推论有没有启发到你,才是最重要的。
欢迎在留言区讨论。