吐槽解读
这份清单很扎实,但要先钉死它的时间坐标:它盘点的垄断项——汽油机、柴油机、电喷、自动变速器、天窗——几乎全在燃油车动力总成的地盘上。它真正证明的不是“中国造不好车”,而是中国在燃油车时代选了一条买路走的路。博世电喷份额超过六成、伟巴斯特天窗超过七成、爱信横扫自主与合资,整车厂每卖一辆车就得交一笔过路费。
原文没说透的是,被卡住的从来不是制造,而是黑盒。江森自控在车型设计之初就介入,AVL、FEV、Ricardo 垄断发动机设计,博世交付的是标定好的成套系统——整车厂拿到手的是一个执行单一功能的封闭子系统,改参数的权限都不在自己手里。能造出来与能定义它,是两回事,组装厂的本质是定义权缺失。
所以最该警惕的误判,是把这张清单当成永久判决。它高度集中在动力总成,而这恰好是电动车绕开的那一块。真正该追问的是:当一辆车的核心从发动机、变速箱换成电池、电机、电控和软件之后,这张名单换了多少人、还剩几项——那才是同一道题的现在时。
| 指标 | 数值 | 说明 |
|---|---|---|
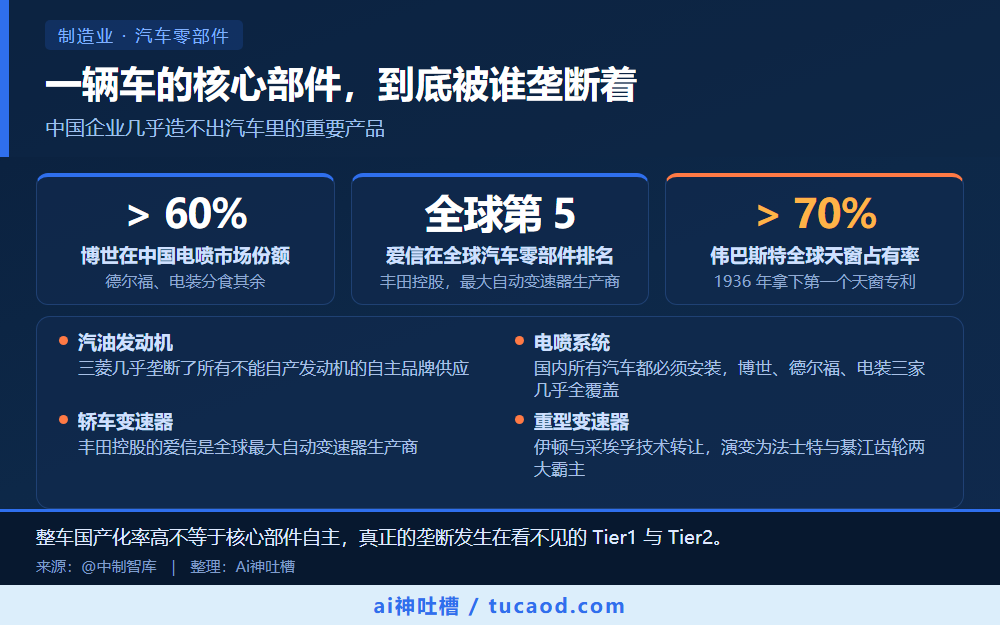
| 博世在中国电喷市场份额 | > 60% | 德尔福、电装分食其余 |
| 爱信在全球汽车零部件排名 | 全球第 5 | 丰田控股,最大自动变速器生产商 |
| 伟巴斯特全球天窗占有率 | > 70% | 1936 年拿下第一个天窗专利 |
| 核心要点 | 说明 |
|---|---|
| 被卡的是定义权,不是产能 | 三菱整车份额不高,却靠航天三菱、东安三菱给哈飞、东南、华晨配套;自主品牌能把发动机装上自己的车,却拿不到改一个参数的权限 |
| 过路费按辆收,与盈亏无关 | 博世电喷份额超六成,而电喷是排放法规的强制项;车卖得越多交得越多,这笔钱不随整车厂盈亏波动,是 Tier1 手里最稳的税基 |
| 爱信的权力来自丰田的身份 | 丰田控股的爱信是全球最大自动变速器商,1996 年在唐山合资做手动变速器、2003 年转为独资;供应商同时是竞争对手的车企,议价权天然不对等 |
| 合资换技术,换来的是绑定 | 伊顿、采埃孚把技术给了法士特与綦江齿轮,2003 年伊顿法士特、2004 年一汽伊顿相继成立;重卡配套仍锁在同一体系内,国产化替代的是产能而非授权关系 |
整车国产化率高不等于核心部件自主,真正的垄断发生在看不见的 Tier1 与 Tier2。
来源:@中制智库 | 整理:Ai神吐槽
原文标题:看看一辆汽车的核心部件都是由谁生产的
打开一辆汽车的盖子,你会发现许多出乎意料的问题。
你会发现中国企业几乎无法制造汽车里的任何重要产品。而中国经济却说世界第二。同时中国企业也不断重复着说产品过剩。如果连汽车上的一个螺丝钉都制造不了,怎么能说产品过剩?又能制造什么产品?
请读读这篇文章。
看看一辆汽车的核心部件都是由谁生产的。
一辆车由很多个零部件组成,这些零部件来自全球各个国家,有些国家垄断着这些零部件,今天就来给大家介绍一些核心的零部件到底被谁垄断着。
『汽油发动机』
毫无疑问,日本三菱几乎垄断了所有不能自产发动机的自主品牌汽车的汽油发动机供应。
| 维度 | 核心结论 |
|---|---|
| 『汽油发动机』 | 毫无疑问,日本三菱几乎垄断了所有不能自产发动机的自主品牌汽车的汽油发动机供应。 在中国整车市场占有率并不高的三菱公司在当时中国汽车界巨子仰融先生的牵线搭桥之下, |
| 『电喷系统』 | 为了满足越来越严格的排放要求,目前国内生产的所有汽车上都必须安装电喷系统。 德国博世、美国德尔福、日本电装(属于丰田集团)几乎垄断了所有中国电喷市场份额,其中德国博世的市场份额一家独大,超过了60%。 |
| 『轿车变速器』 | 丰田控股的爱信公司是全球最大的自动变速器生产商以及全球第5大汽车零部件公司,已经将触角延伸到了中国汽车工业的各个角落。 |
| 汽车内外饰部件 | 以美国江森自控、德尔福(原通用汽车零部件分部)、伟世通(原福特汽车零部件分部)、法国佛吉亚为代表的跨国零部件巨头,不但为国内汽车厂商制造座椅、仪表台、扶手、车门内饰、车顶内饰、保险杠、车灯、雨刮、空调等内饰、外… |
| 『轮胎』 | 从低端的韩国锦湖、韩泰,到中端的美国固特异、意大利倍耐力、英国邓禄普、普利司通、优科豪马,再到高端的法国米其林,无一不是清一色的外资。 |
| 『发动机设计』 | 2004年开始,江铃、华泰、长丰、长城、上汽相继购买了VM的柴油机制造技术及关键生产设备后开始生产自己的柴油机。 |
| 时间 | 事件 | 关键内容 |
|---|---|---|
| 1936年 | 德国伟巴斯特获得第一个天窗专利,现在在全球汽车天窗的市场占有率超过70% | 德国伟巴斯特1936年获得第一个天窗专利,现在在全球汽车天窗的市场占有率超过70%。 |
| 1985年 | 这家日本柴油发动机和商用车巨头早在1984和就在中国四川重庆和江西南昌分别成立庆铃汽… | 这家日本柴油发动机和商用车巨头早在1984和1985年就在中国四川重庆和江西南昌分别成立庆铃汽车和江铃汽车,开始生产五十铃皮卡、轻卡和与之配套的4JB1发动机。 |
| 1996年 | 合资成立唐山爱信齿轮有限责任公司生产手动变速器,尔后于2003年变为外商独资企业 | 1996年合资成立唐山爱信齿轮有限责任公司生产手动变速器,尔后于2003年变为外商独资企业; |
| 1997年 | 在中国整车市场占有率并不高的三菱公司在当时中国汽车界巨子仰融先生的牵线搭桥之下, | 在中国整车市场占有率并不高的三菱公司在当时中国汽车界巨子仰融先生的牵线搭桥之下,1997年在辽宁沈阳设立航天三菱、1998年在黑龙江哈尔滨设立东安三菱,分别生产中等排量和小排量的汽油发动机,为当时的哈飞、东南、华晨等公司配套。 |
| 1998年 | 在中国整车市场占有率并不高的三菱公司在当时中国汽车界巨子仰融先生的牵线搭桥之下, | 在中国整车市场占有率并不高的三菱公司在当时中国汽车界巨子仰融先生的牵线搭桥之下,1997年在辽宁沈阳设立航天三菱、1998年在黑龙江哈尔滨设立东安三菱,分别生产中等排量和小排量的汽油发动机,为当时的哈飞、东南、华晨等公司配套。 |
| 1999年 | 随着前后奇瑞、吉利、华晨、比亚迪等自主品牌的崛起, | 随着1999年前后奇瑞、吉利、华晨、比亚迪等自主品牌的崛起,在它们建设之初都不能自产发动机的情况下,三菱在华投资的这两个发动机公司的业绩突飞猛进,着实赚了不少钱。 |
| 2003年 | 与法士特、湘火炬合资成立伊顿法士特齿轮(西安)有限公司, | 2003年与法士特、湘火炬合资成立伊顿法士特齿轮(西安)有限公司,为中国重汽、东风、一汽、福田等厂家配套; |
| 2004年 | 与一汽合资成立一汽伊顿变速箱有限公司,主要配套解放重卡 | 2004年与一汽合资成立一汽伊顿变速箱有限公司,主要配套解放重卡。 |
在中国整车市场占有率并不高的三菱公司在当时中国汽车界巨子仰融先生的牵线搭桥之下,1997年在辽宁沈阳设立航天三菱、1998年在黑龙江哈尔滨设立东安三菱,分别生产中等排量和小排量的汽油发动机,为当时的哈飞、东南、华晨等公司配套。
随着1999年前后奇瑞、吉利、华晨、比亚迪等自主品牌的崛起,在它们建设之初都不能自产发动机的情况下,三菱在华投资的这两个发动机公司的业绩突飞猛进,着实赚了不少钱。
据不完全统计,使用东安三菱发动机的车型有:比亚迪F3,华晨骏捷,东南蓝瑟、菱悦、希旺,哈飞赛马、赛豹,众泰5008,风行景逸,长丰飞腾……使用沈阳航天三菱发动机的车型有:比亚迪F6,华晨尊驰、骏捷,金杯海狮,奇瑞东方之子,福特全顺,江淮宾悦,上海英伦TX4,帝豪EC8,东南菱悦、君阁、戈蓝,江铃陆风,海马3,柳汽风行MPV,长丰猎豹,长城哈弗、嘉誉,华泰特拉卡,北汽域胜、骑士,福田蒙派克、风景,郑州日产(微博)奥丁,中兴无限、威虎,曙光傲龙、旗胜……
『柴油发动机』
在轻型柴油发动机方面,五十铃无疑是王者。
这家日本柴油发动机和商用车巨头早在1984和1985年就在中国四川重庆和江西南昌分别成立庆铃汽车和江铃汽车,开始生产五十铃皮卡、轻卡和与之配套的4JB1发动机。
随着福特全顺、福田风景等轻客的下线,五十铃发动机更是在轻客市场找到了蓝海。现在,中国几乎所有的皮卡、轻卡、轻客上用的柴油机都采购自五十铃或使用五十铃技术生产。
在重型柴油机方面,美国康明斯公司则独占鳌头。这家美国独立发动机制造商仅在整机生产方面就在中国建立了4家公司:东风康明斯、西安康明斯、重庆康明斯、福田康明斯,配套范围则涵盖了东风、陕汽重卡、重庆铁马、福田欧曼等重卡企业,宇通、金龙、青年、中通等客车企业,以及三一重工、中联重科、徐工等工程机械企业。
可以说,康明斯几乎垄断了中国高端重型柴油机市场。
『电喷系统』
为了满足越来越严格的排放要求,目前国内生产的所有汽车上都必须安装电喷系统。德国博世、美国德尔福、日本电装(属于丰田集团)几乎垄断了所有中国电喷市场份额,其中德国博世的市场份额一家独大,超过了60%。从自主品牌到外资品牌、从轿车到卡车、从汽油车到柴油车,中国消费者每买一辆车就会向上述三家外企贡献上千元的利润。
『重型变速器』
美国伊顿、德国采埃孚两家公司不仅控制着全球重型变速器的研发和销售,更是几乎垄断了中国重型变速器市场。早在1980s中国改革开放伊始,伊顿和采埃孚就将重型变速器制造技术分别有偿转让给了陕西汽车制造厂和四川汽车制造厂,为当时同期引进的斯太尔重卡车型配套,两者后来演变为中国重型变速器市场的两大霸主:法士特和綦江齿轮。
现在,两家国际变速器巨头均已在中国设厂。美国伊顿1997年在上海独资设厂生产重卡变速箱,专注高端市场;2003年与法士特、湘火炬合资成立伊顿法士特齿轮(西安)有限公司,为中国重汽、东风、一汽、福田等厂家配套;2004年与一汽合资成立一汽伊顿变速箱有限公司,主要配套解放重卡。
德国采埃孚1998年在苏州独资设厂生产客车用变速器,2004年与上汽合资设厂生产轿车用变速器,2005年在杭州独资设厂生产卡车用变速器,2010年又与多年的合作伙伴綦江齿轮实现合资进一步拓展中低端市场。
无论中国重卡市场的竞争如何惨烈、利润率如何下降,潜伏在幕后的伊顿、采埃孚两家外企都会偷笑着坐收渔利。
『轿车变速器』
丰田控股的爱信公司是全球最大的自动变速器生产商以及全球第5大汽车零部件公司,已经将触角延伸到了中国汽车工业的各个角落。
1996年合资成立唐山爱信齿轮有限责任公司生产手动变速器,尔后于2003年变为外商独资企业;2004年合资成立天津艾达自动变速器有限公司生产自动变速器。
据本人不完全统计,使用爱信变速器的外资品牌有:保时捷、悍马、雷克萨斯、沃尔沃、吉普、三菱、马自达、现代、起亚、铃木、菲亚特、阿尔法罗密欧、五十铃、日野、大发……使用爱信变速器的合资品牌有:上海通用、上海大众、一汽大众、一汽奥迪、北京奔驰、东风标致、东风雪铁龙、一汽丰田、广汽丰田、长安铃木······
使用爱信变速器的自主品牌有:比亚迪、东南、长城、华晨、长安、名爵、荣威、一汽奔腾、东风风神、广汽传祺······
汽车内外饰部件
以美国江森自控、德尔福(原通用汽车零部件分部)、伟世通(原福特汽车零部件分部)、法国佛吉亚为代表的跨国零部件巨头,不但为国内汽车厂商制造座椅、仪表台、扶手、车门内饰、车顶内饰、保险杠、车灯、雨刮、空调等内饰、外饰部件,更是在车型设计之初就参与内饰与外饰的设计。上述几家公司为几乎所有的国内乘用车生产企业设计、制造内饰与外饰部件。
『天窗系统』
从高端的劳斯莱斯、宾利到低端的奇瑞、夏利,车上用的天窗竟然都来自同一公司——德国伟巴斯特。德国伟巴斯特1936年获得第一个天窗专利,现在在全球汽车天窗的市场占有率超过70%。伟巴斯特为几乎所有的国内合资品牌、自主品牌供货。
『轮胎』
从低端的韩国锦湖、韩泰,到中端的美国固特异、意大利倍耐力、英国邓禄普、普利司通、优科豪马,再到高端的法国米其林,无一不是清一色的外资。国产轮胎的市场大多仅局限于微型车和商用车。如正新三角这类。
『汽车外观设计』
不但会计师事务所领域有全球四大,汽车设计领域也有全球四大:博通、宾尼法瑞那、乔治亚罗、意迪亚,来自意大利的这4家公司为全球所有主流汽车公司设计过外观。博通一直是兰博基尼、菲亚特、玛莎拉蒂的稳定合作对象;宾尼法瑞那则与法拉利结为挚友,几乎垄断了法拉利的全部产品设计,1950s初还生产了27000部阿尔法罗密欧Giulietta车型,通用也是它的常客,请宾尼法尼亚设计了别克Lido50、凯迪拉克敞篷车、雪佛兰鲁米娜MPV、第二代大宇旅行家(即国产的别克凯越)等车型;大名鼎鼎的乔治亚罗则设计了大众高尔夫、帕萨特、奥迪80、布加迪、西亚特、菲亚特熊猫、朋多、乌诺、蓝旗亚Delta等多款经典车型。
1996年宾尼法瑞那为哈飞汽车成功设计了“中意”微面,标志着全球四大开始进军中国市场。宾尼法瑞那先后又设计了哈飞赛豹、路宝、江淮同悦、奇瑞A3和M14、长丰飞腾等;乔治亚罗的作品则有华晨尊驰、骏捷、一汽奔腾、东风风神H30等;意迪亚则有第一代别克君越、陆风风尚、长安CM8、奔奔和海马3等作品相继问世;博通作品较少,目前只有昌河爱迪尔和奇瑞瑞麟G6。从2004年开始,它们干脆在中国设立分支机构,目前宾尼法瑞那有1/3的业务来自中国,意迪亚的中国业务则占总收入的40%。
『发动机设计』
奥地利AVL、德国FEV、英国Ricardo是当今全球三大独立发动机设计公司,再加上专注于柴油机领域的意大利VM,四家公司垄断了国内自主品牌的发动机设。
目前AVL在中国的客户主要有:奇瑞、潍柴、锡柴、大柴、上柴、云内等。
与法拉利、兰博基尼、玛莎拉蒂处于同一城市的意大利VM公司,上世纪曾为路虎揽胜、罗孚800、阿尔法罗密欧提供过发动机。2004年开始,江铃、华泰、长丰、长城、上汽相继购买了VM的柴油机制造技术及关键生产设备后开始生产自己的柴油机。德国FEV早在1980s就开始向广西玉柴出售发动机技术,目前其在中国的主要客户包括:一汽、上汽、华晨、陆风、玉柴、云内等。英国Ricardo早在1930s就开始向伦敦巴士和法国雪铁龙提供柴油机,近些年的主要成就是为奥迪R8和布加迪威龙设计了DSG变速器、帮助宝马优化K1200系列摩托发动机、帮助迈凯轮设计了其第一款发动机M838T等。目前Ricardo在中国的客户包括:一汽、上汽、长城、力帆等。
『总结』
由以上事实我们可以轻易地看到,核心、关键零部件技术均被外资把持,中国自主品牌汽车公司只能完成前期的市场调查、产品定义、外观及内饰设计,中期的冲压、焊装、涂装、总装、检测,以及后期的经销商招募、销售管理等步骤。而其中前期的市场调查多是委托AC尼尔森等国际市场调查公司完成,外观设计多是委托意大利都灵街头多如牛毛的汽车设计公司完成,内饰设计多是委托美国江森自控等公司完成;后期的经销商招募的标准就更低了,不管以前卖没卖过车,也不管以前是卖电缆还是卖家电的公司,只要你有资金、认同我所谓的“企业文化”就能取得销售权。中国本土汽车公司越来越像电脑城的组装门店,只要能够“整合全球造车资源”,就能攒出一辆整车。
THE END
编辑:周雨辰
声明:文章来源于南京军休微平台。
微信号:中制智库
中制智库是中国制造业的思想库,制造业企业家的俱乐部,是中国制造强国系列论坛独家运营机构。研究院院长新望博士,十一届孙冶方经济科学奖获得者。