吐槽解读
那句最像抒情的判断:“每一次技术进步的优势都迅速扩散,使技术创造的效益迅速流向全社会。”翻译成产业语言就是:光伏的技术进步红利不属于股东,属于电价。原文给出了足够多的降本证据——组件从2012年接近10元/W到1.2-1.5元/W,一条GW产线投资从八亿十亿被干到两亿三亿,硅片、光伏玻璃、胶膜的中国厂商拿走全球六到七成——唯独没有正面解释那个反直觉的事实:为什么进步最快的行业,同时也是首富与破产故事最多的行业。
答案不在需求侧,在结构里。极致降本发生在高度同质化的环节,效率扩散得越快,超额利润消失得越快,首富与破产不过是同一条曲线的两端。
还有两点值得记住。一是时间窗:作者自己承认两年前的531新政曾让他放弃在光伏找机会,同样的趋势,早两年进场与晚两年进场,是爆仓和翻倍的区别。二是瓶颈的位移——他把“十四五”最大的阻碍指向煤电利益、电网消纳与对电网的友好性。当经济性不再是问题,问题就从工厂内部搬到了工厂外部。
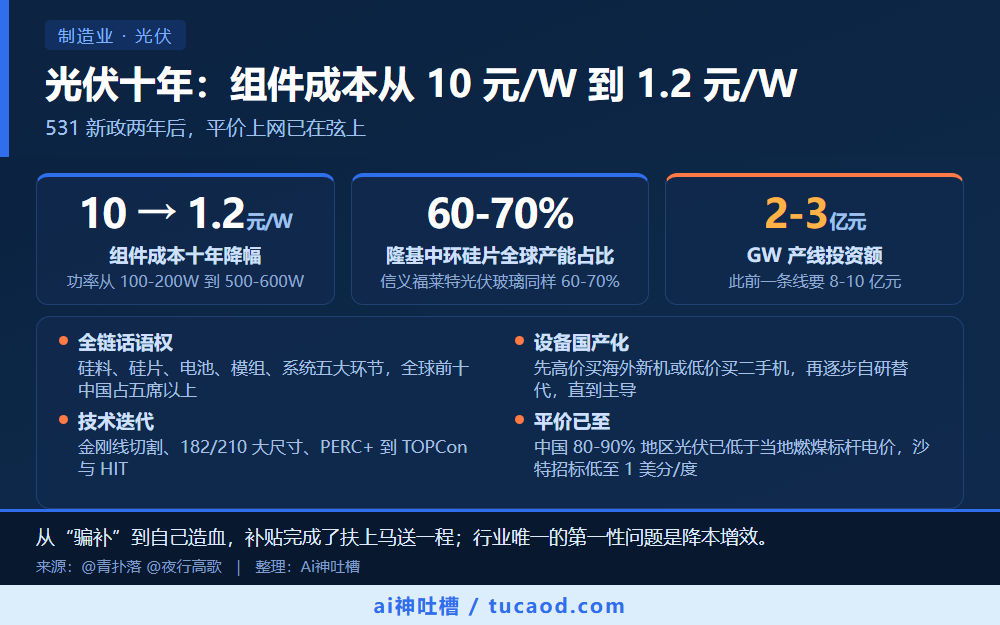
| 指标 | 数值 | 说明 |
|---|---|---|
| 组件成本十年降幅 | 10 → 1.2元/W | 功率从 100-200W 到 500-600W |
| 隆基中环硅片全球产能占比 | 60-70% | 信义福莱特光伏玻璃同样 60-70% |
| GW 产线投资额 | 2-3亿元 | 此前一条线要 8-10 亿元 |
| 核心要点 | 说明 |
|---|---|
| 六成份额换不来六成利润 | 隆基中环的硅片、信义福莱特的玻璃、福斯特的胶膜都占全球六到七成,但同质化环节没有定价权;份额越大,越容易被自己和其他人的扩产打掉价格 |
| 把成本打下去,也把自己打薄 | 一条 GW 产线投资从 8 到 10 亿元被压到 2 到 3 亿元且性能更好,省下的钱没有留在设备商口袋,而是立刻变成全行业的价格底线 |
| 迭代越快,超额利润越短 | 金刚线切割、182/210 大尺寸、PERC+ 到 TOPCon 与 HIT 一轮轮切换,效率扩散得越快,先发者的窗口越短;首富与破产是同一根曲线的两端 |
| 经济性问题解决,瓶颈搬家 | 国内 80 到 90% 地区已低于燃煤标杆电价、沙特招标低至 1 美分每度,剩下的阻碍变成煤电利益、电网消纳与并网友好性;但趋势对不等于时点对,作者自己因 531 新政放弃过光伏,早两年晚两年就是爆仓与翻倍的区别 |
从“骗补”到自己造血,补贴完成了扶上马送一程;行业唯一的第一性问题是降本增效。
来源:@青扑落 @夜行高歌 | 整理:Ai神吐槽
光伏行业背景
犹记得两年前的光伏531新政,全行业一片哀嚎,打消了我当时正准备在光伏行业找投资机会的念头。
最近找了产业链几个公司看进去,不胜感慨。这两年居然就是国内光伏行业变化最快、进步最快的两年,没有之一。也不得不感慨政策制定者的前瞻拿捏。
从成本视角看,各个环节成本大幅度降低,转换效率持续提升,国内光伏平价上网已在弦上,最迟一两年就到转折点甚至引爆点。光伏发电一度被和“骗补”联系起来,而一晃眼,这个行业马上就可以自己造血内生成长。补贴的作用是“扶上马,送一程”,目前看至少阶段性目的已达到,真是“风物长宜放眼量”。(扯远点说,我们年轻求学时拿着父母给的学费、公家给的奖学金,何尝不也是一种扶上马送一程的“补贴”?)
从产业链深度看,硅料、硅片、电池、模组、系统,五大环节中国公司都掌握了相当的话语权。各环节全球排名前十的公司,中国都占五席以上。尤其是身后的设备端,哪怕是技术含量最高的电池制造设备,国内公司都已经开始主导。几年前一条线(GW)八亿十亿的投资,已经被中国设备厂商干到了两亿三亿 —— 性能可能还更好。
关于设备我借用(有改动)一段卖方某篇报告的总结:“……产业链生产设备的国产化,遵循着工业设备国产化的一般流程:首先是生产端的企业要么高价购买海外先进设备,要么低价购买海外二手设备,先力图生产出合格产品,在生产过程中积累工艺经验。在成熟产线具备一定竞争力后,开始逐步用国产替换非核心设备的零部件。待国内设备企业逐步成熟后,再逐步尝试使用国内性能接近但成本更低的整机设备。如此往复上下游反馈交流合作,进一步推进核心设备乃至整条产线设备的国产化。最后,在国内设备企业积累了足够的产线数据与工艺经验后,他们便能进入创新环节——尤其是产业应用导向的创新,实现对海外传统设备制造商产品各方面性能的反超。”
就这样,为了降低每一分成本,提高每一个百分点的效率,无数的中国企业、企业家、工程师、技术客服在不停的破坏创新、极致打磨,然后又无情的自我革命。这已经不足以用“竞争”来描述,而是鹰的重生。每一次技术进步的优势都迅速扩散,使技术创造的效益迅速流向全社会。
今年明年,光伏行业又将迎来一次新的技术进阶(相当于LCD进化到OLED),电池效率进一步提升,而且未来几次效率进阶的路线图也已基本确定。叠加当下的平价上网冲刺,产业链的各中国公司将会再上升到一个新的高度。如果说十年前大洋彼岸的页岩油/气是上个十年的能源革命,那当下的中国光伏不遑多让。
给中国制造点赞!
补贴退坡与设备国产化
(类似的故事也发生在国内新能源汽车产业链)
原文微博:m-weibo-cn/status/4514338923303159
| 维度 | 核心结论 |
|---|---|
| 补贴已完成送一程 | 补贴的作用是“扶上马,送一程”,目前看至少阶段性目的已达到,真是“风物长宜放眼量”。 |
| 先买海外设备再国产 | 关于设备我借用(有改动)一段卖方某篇报告的总结:“……产业链生产设备的国产化,遵循着工业设备国产化的一般流程:首先是生产端的企业要么高价购买海外先进设备,要么低价购买海外二手设备,先力图生产出合格产品, |
| 光伏比肩页岩革命 | 如果说十年前大洋彼岸的页岩油/气是上个十年的能源革命,那当下的中国光伏不遑多让。 |
| 硅片玻璃全球六七成 | 10年之后,隆基中环,硅片产能占到全球的60-70%,信义福莱特,光伏玻璃产能占到全球60-70%,福斯特,Eva胶膜全球市占率60%,硅料/电池/组件等环节几乎也都被中国厂商承包。 |
| 降低光伏度电成本 | 产业的各个环节,毫无疑问都在致力于一个行业第一性的问题——降本增效,降低最终的度电成本Lcoe。 |
半个月前才感慨,这两天设备商Meyer Burger就宣布退出公开设备市场,转型下游电池和组件制造,设备不外卖。它这两年毛利被国内企业干趴下了,退出对国内企业是利好,一方面市场份额让出来了,一方面侧面证明异质结电池大趋势。
The reason for this fundamental change of direction is the finding that MBTN was not able to generate profits from its undisputed technological leadership in recent years.”
微彰琦谈
好巧,我两周前去江苏考察的行业也是光伏,并且与你一样震撼于本土制造企业能力进步的速度之快[握手]。也正是由于中国还有一大批类似的企业,才支撑了中国汇率在房价和收入巨幅上涨的情况下,仍然可以升值网页链接,这种制造能力才是汇率(以及房价)的基本决定。

微博@夜行高歌
一直没有在微博上聊过我认知中的光伏行业,看到前辈讨论,也来谈谈我自己的认知。
如果说有哪一个行业过去10年最残酷,最血腥,光伏行业肯定不遑多让。这个行业诞生了最多的首富,也诞生了最多从首富到破产的故事。
过去10年,这个行业的技术进步,技术迭代,使得组件的成本从2012年的接近10元/w到今年1.2-1.5元/w,功率从主流100-200w到今年中环晶科/晶澳/天合/隆基等发布的500-600w,行业的进步之快让人咋舌。
10年前,这个行业的主要价值链还在国外。10年之后,隆基中环,硅片产能占到全球的60-70%,信义福莱特,光伏玻璃产能占到全球60-70%,福斯特,Eva胶膜全球市占率60%,硅料/电池/组件等环节几乎也都被中国厂商承包。
从硅料/硅片到电池片/组件,再到上游设备。这个行业几乎所有的产值和核心环节都在中国。光伏行业已经是世界隐形冠军最多的行业之一,甚至中国的设备厂商直接把梅耶博格这样的国外设备龙头逼的转型,开始考虑做垂直一体化、自产自用的组件制造商;印度开始考虑扶植本地组件厂商或者对中国组件课以高关税。光伏行业已经和高铁一样,成为中国制造高效低成本的注脚。
光伏的下游主要是集中电站、工商业和户用,对组件价格/效率相对敏感。光伏人对效率和成本的追求几乎达到了极致。任何了解到这个行业历史的人恐怕都会由衷的佩服和感慨。
降本增效:产业链的第一性问题
硅片环节金刚线切割的引入,硅片尺寸从156.75到如今的182、210,硅片薄片化、掺镓硅片降低光衰;电池片技术迭代,从bsf到现在主流的perc+,topcon,产业化在快速推进的hit;组件环节,拼片、半片、叠瓦、叠焊各种封装方式。产业的各个环节,毫无疑问都在致力于一个行业第一性的问题——降本增效,降低最终的度电成本Lcoe。
站在当前的时间点上,光伏已经迈向成人礼。光伏发电已经是全世界最有竞争力、成本最低的清洁能源。
沙特最近一次招标,电价已经爆出了1美分每度的最低价。光伏发电已经是欧洲很多国家除了煤电以外最主流的能源供给。
在中国,80-90%的地区(除了四川/重庆/贵州等),光伏发电已经低于当地的燃煤标杆电价。在光照资源、电价相对理想的山东、河南、河北等,即使不考虑补贴,工商业、户用的回本周期基本在4-7年。对百姓来说,光伏电站是看得见的理财产品和养老保险。最近跟辽宁某地经销商聊,自己租用的院子,自己安装的光伏电站,基本3年就能回本。收益非常有诱惑力。
明年是十四五规划提出之年,得益于光伏行业的技术进步,光伏行业的十三五规划2017年就完成了。我比较佩服的一位光伏前辈说,光伏未来发展的最大阻碍已经不是自身,而是未来将不可避免触动到煤电等传统能源的利益。对电网的友好性、消纳空间直接决定十四五的装机规模。光伏的十四五,在具备良好的经济性之后,肯定也势必要承担更多责任。
光伏行业未来的技术路径储备很完善,从hit到ibc到钙钛矿,行业的降本增效一直在路上。平价上网早已到来,甚至说已经跨过平价,直接进入竞价阶段。跨过成本效率的奇点后,行业的渗透率也将会有大幅的提升。如果10年后行业的装机量达到1000gw水平,我想我会开一瓶香槟,致敬每一位勤奋、务实、创新的光伏人!@微彰琦谈 @青扑落 @陈同辉-宏观策略
原文微博:m-weibo-cn/status/4520973862882856