CoreWeave债务风险,AI风暴眼中的金丝雀
吐槽解读
CoreWeave 的生意一句话就能说清:借钱买英伟达 GPU、装进数据中心、按年租给微软和 OpenAI。积压订单高达 1042 亿美元,听着像科技公司,内核却是金融公司——合同是抵押物、GPU 是砖头、债务是杠杆。它证明了 AI 需求真实存在,也把「AI 基建」四个字翻译成了金融语言。
对读者来说,这篇原文最大的价值是两面镜子:一看算力租赁概念股——别盯订单额,盯客户质量、借钱成本和利息覆盖;二看 AI 基建的大周期——行业正从「现金流周期」切换到「债务周期」,钱的价格重新成为生死线。美国新云暴露的融资脆弱性,可能正是国产算力链的性价比窗口。
| 维度 | 文章与市场数据 | 我们的判断 |
|---|---|---|
| 生意模式 | 借钱买 GPU 出租算力,被称为「AI 地产商」 | 本质是金融生意,估值要看债务结构而非订单额 |
| 债务规模 | 本金 356 亿美元 + 经营租赁合计约 520 亿美元 | 2026 年单年发债超 300 亿,票面利率高达 9.625% |
| 现金流 | 近 12 个月自由现金流 -137 亿美元 | 楼还在盖、利息月月付,三年预计再负 710 亿 |
| 融资成本 | 借款成本约 9%,投资回报约 1% | 利率每涨一分,「借新还旧」的雪球就重一分 |
| 短期违约风险 | CDS 定价隐含 5 年违约概率超 60% | 概率没那么吓人,但「不违约」≠「活得舒服」 |
| 对国内镜鉴 | 美国 AI 基建债务化暴露脆弱性 | 看客户、看成本、看覆盖;国产链迎性价比窗口 |
所有人都知道,AI 一定会成功,会深度改变人类现有的生活与生产方式,这点共识,多头和空头的报告写得一样肯定。
真正的分歧从来不在“会不会“,而是“怎么到“——AI 兑现为真金白银的收入闭环,究竟要走哪条路、花多长时间,这决定投资过程的生死:走对了是十年十倍,走错了就是高位站岗。
如今,这场路径之争已经收敛成一场清晰的赛跑:一边是AI 技术发展形成收入闭环的速度,另一边是 AI 融资成本的变化。收入跑得比利息快,泡沫就是燃料;利息涨得比收入快,杠杆就是绞索。
这场赛马比赛,下注者近期齐刷刷把目光投向了以 CoreWeave 为代表的新云(neocloud)企业:赛道旁的那只“金丝雀“——煤矿里最先对毒气做出反应的鸟。
它们不造大模型、不做应用,只干一件事——借钱买 GPU,再把算力租出去。AI 收入闭环的冷暖、融资成本的高低,都会第一时间写在它们的资产负债表上,说起来,他们更像一家金融公司而不是科技公司,甚至可以称之为AI时代的地产商。
上周,这只金丝雀叫了。
10月14日,CoreWeave 的股价一天暴跌 15%,一周跌去四分之一。债市比股市更恐慌:给它的债务“买保险“的价格冲上历史最高——按这个价格反推,市场认为它五年内还不上钱的概率超过 60%,而一年前只有 30% 左右。
马斯克看到它借钱的利率已经飙到 15%,只回了一个词:“吓人。“
这篇文章,一是讲清CoreWeave的生意模式,二是讲清楚如今这门生意风险究竟在哪里,以及对于国内AI的发展有何启示。
CoreWeave 前身:从以太坊矿场到 AI 算力租赁
CoreWeave 的前身叫 Atlantic Crypto,2017 年成立,干的是以太坊挖矿。币圈转凉后,它手里攒下的大量 GPU 换了用途——租给做 AI 的公司。这个转身,让它成了今天全球最大的“新云“(neocloud)厂商。
| 要点维度 | 核心事实与结论 |
|---|---|
| 事件 | CoreWeave 单日暴跌 15%、一周跌去四分之一,债务「保险」价格创历史新高 |
| 生意模式 | 借钱买 GPU 出租算力的「AI 地产商」;积压订单 1042 亿美元、同比增 246% |
| 债务结构 | 本金 356 亿美元+经营租赁合计约 520 亿;标普惠誉双垃圾级,票面利率 9.625% |
| 现金流 | 近 12 个月自由现金流 -137 亿美元;每季度利息是调整后经营利润的 5 倍 |
| 市场分歧 | 空头看两年内 106 亿到期与 9% 对 1% 的回报;多头看 take-or-pay 订单与英伟达兜底 |
| 真正风险 | 不是突然违约,而是被迫用越来越贵的条件不停融资、股东被一轮轮稀释 |
| 对国内启示 | 判断算力租赁看客户、成本、覆盖三件事;国产链迎性价比窗口 |
所谓新云,生意模式一句话就能说清:大批量买英伟达的GPU,装进数据中心,然后把算力按年租给微软、OpenAI、Meta 这些客户。
听上去和AWS、阿里云差不多?差别在于,AWS 是用自己赚的钱盖楼,CoreWeave 是用借来的钱盖楼。这就是它“金融创新“的地方。
CoreWeave 的玩法,用房地产打比方最容易懂:
一个开发商看上了一个项目,但他没有掏钱盖楼,而是先找到一个大租客——比如微软——签一份 5 年的长期租约。然后他拿着这份租约去银行:“你看,微软都租了,租金跑不了,借钱给我吧。“银行一看租客是微软,就放款了。开发商用贷款买地、盖楼、装修,楼盖好后微软入驻付租,租金再拿去还贷款利息。
CoreWeave 干的就是这件事,只不过“楼“是数据中心,“装修“是英伟达的 GPU,“租约“是算力服务合同。
这套循环跑起来非常顺滑:2025年3月,OpenAI 签了最高 119 亿美元的合同,之后两次加码,累计约 224 亿;Meta 的合同从 142 亿一路扩到 210 亿;微软一家就贡献了它 2025 年收入的 67%。到今年二季度末,CoreWeave 手里的积压订单(backlog)达到 1042 亿美元,同比暴增 246%。
更妙的是,英伟达还给了个“兜底“承诺:到 2032 年 4 月前,CoreWeave 卖不出去的算力,英伟达按 63 亿美元包销。同时英伟达持有它约 10% 的股份,还是它的 GPU 供应商——卖卡的、兜底的、股东,三位一体。
合同签得越大,能借的钱就越多;借的钱越多,能买的卡就越多;卡越多,又能签更大的合同。 这就是CoreWeave 过去两年收入翻着倍增长、股价上市后一度涨 360% 的核心引擎。
但懂地产的人都知道,这个模式有一个命门:它永远需要下一笔贷款。
520 亿美元的债,为什么偏偏是现在出事
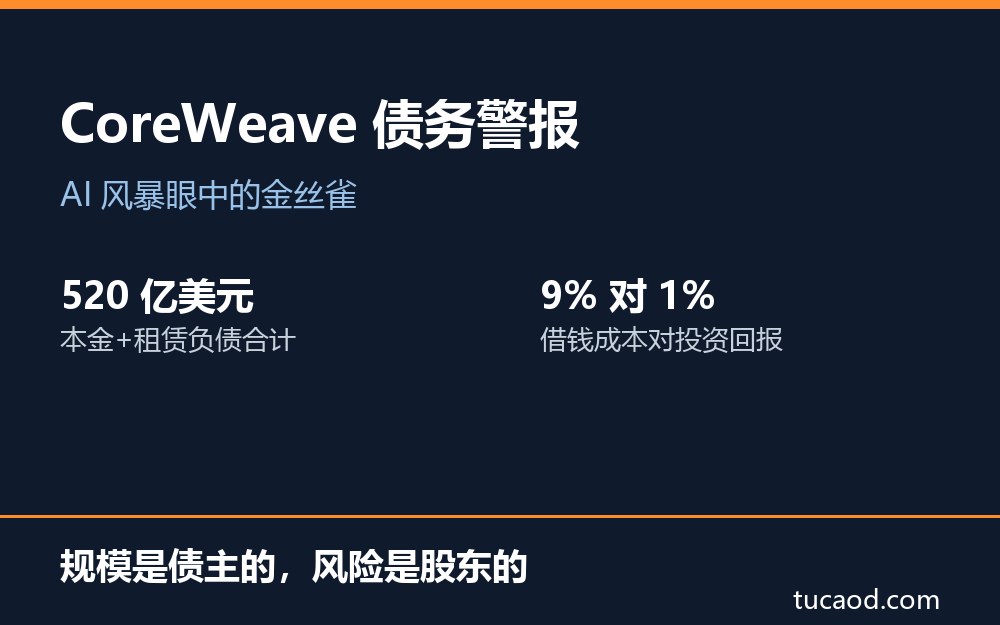
截至今年6 月底,CoreWeave 的债务本金约 356 亿美元,加上数据中心经营租赁义务,合计约 520 亿美元。光 2026 年一年,它就发了 300 多亿美元的债,6 月那笔债券的票面利率高达 9.625%——要知道,美国国债才 5% 出头,一家公司愿意付将近 10% 的利息借钱,本身就说明它在信用市场上的地位:标普和惠誉给它的评级都是垃圾级。
再看现金流。二季度它收入25.75 亿美元,同比翻倍,看着很猛;但当季资本开支 64 亿美元,是收入的 2.5 倍。过去 12 个月自由现金流是负 137 亿美元。市场一致预期,2026 到 2028 三年,它的累计负自由现金流将达到 710 亿美元。公司自己把今年的资本开支指引又上调了 40 亿,到最高 390 亿。
最要命的是到期压力:今年底前有44 亿美元债务到期,明年还有 62 亿。 它现在账上每季度净利息支出6.4 亿美元,而调整后的经营利润只有 1.28 亿——利息是利润的 5 倍。投行 D.A. Davidson 算过一笔更扎心的账:CoreWeave 借钱的成本约 9%,投出去的回报率只有约 1%。
这就是“借钱买楼收租“模式的真实处境:楼还在盖,租金还没开始大规模到账,但利息每个月都得付。
风险也不是突然冒出来的,是四件事叠在了一起。
第一,借钱的口子变贵了。 十年期美债收益率冲上5.3%,是 24 年来最高。对 CoreWeave 这种“借新还旧“的机器来说,利率每涨一分,滚雪球的成本就重一分。
第二,创始人自己在卖股票。 彭博统计,三位创始人自IPO 以来累计套现 33 亿美元,其中 24 亿是今年卖的——卖出时点恰恰在股价高位。联创麦克比套现了他原始持股的 40%。公司回应说都是预先安排的交易计划,合规没问题,但债券市场的解读很直接:最了解公司的人,在把纸面财富换成现金。
第三,一句话点燃了导火索。 10月14日,麦克比对《金融时报》说,公司正寻求从保险公司拿到“无限“的资金来扩张。本意是秀肌肉,市场听到的却是:这家公司还要大规模举债。第二天,CDS 利差就冲上了历史最高点。
第四,一份报告撞在了枪口上。 抛售当天,Gartner 发布预警:到 2030 年,80% 的新云厂商可能无法独立存活;如果 AI 厂商维持当前投资节奏,超过 3.5 万亿美元的 AI 基建投资面临减值风险。
于是恐慌开始传导:其他数据中心公司的债券集体跌到发行以来最低;一只新云公司50 亿美元的贷款,收益率被投资人抬到 11% 才肯掏钱;整个高收益债市场收益率升到 18 个月新高。有交易员说得很直白:市场在对“没有经营现金流支撑的 AI 债务“说不。
究竟会违约吗?这场危机的三点启示
冷静点看,多空双方其实都有牌。
空头的账: 520 亿债务、负现金流、垃圾评级、两年内 106 亿到期、借钱成本 9% 回报 1%。D.A. Davidson 甚至警告,如果 AI 需求急刹车,股权价值可能归零——债都还不上,股票就是废纸。
多头的账: 1042 亿积压订单里,三分之二来自微软、Meta、IBM 这类投资级客户,合同是“take-or-pay”(照付不议)——你买了算力,用不用都得付钱。连上一代 A100 老卡都有合同签到 2029 年。英伟达 CEO 黄仁勋 10月15日公开表态:“CoreWeave 不需要救助,他们的实力每天都在增强。“德银直接把这次暴跌定性为“买入机会“。
CoreWeave 短期违约的概率没有 CDS 定价显示的那么吓人——千亿订单和英伟达兜底是实打实的缓冲垫;但“不违约“和“活得舒服“是两回事。
它真正的风险不是某一天突然还不上钱,而是被迫用越来越贵的条件不停融资,利息吃掉利润,股东被一轮轮稀释——公司活着,但投资人未必赚到钱。这就是“债务驱动型增长“的宿命:规模是债主的,风险是股东的。
CoreWeave 这场风暴,隔着太平洋也值得我们盯着看。
其一,“算力租赁“这门生意,本质是金融,不是科技。 国内过去一年也冒出一批算力租赁概念股,逻辑和CoreWeave 一模一样:签算力合同、举债买卡、出租收租。CoreWeave 的教训说明,判断这类公司别看订单额,要看三件事——客户是谁(投资级还是草台班子)、借钱成本多少、利息有没有利润覆盖。订单再大,也抵不过 9% 的利息和 1% 的回报。
其二,AI 基建正在从“现金流周期“切换到“债务周期“,钱的价格重新成为生死线。 今年美国债市为AI 项目融资已发千亿级美元的债,是去年全年的近三倍。中国厂商的优势在于融资成本和电力成本更低、国产算力链自主可控,但同样要警惕:当全球 AI 融资成本抬升,靠补贴和低价竞争堆出来的算力产能,也会面临“利用率“的灵魂拷问。
其三,对中国的国产算力链,这反而可能是个机会窗口。 CoreWeave 危机暴露的是美国 AI 基建“金融化“的脆弱性——需求是真的,但融资结构是脆的。如果海外新云融资收缩,云大厂会更精打细算,性价比更高的推理方案、国产芯片和自建算力的权重会上升。风暴眼里的人很难受,风暴边上卖铲子的人,订单未必少。
CoreWeave 用最激进的方式,把“AI 基建“这四个字翻译成了金融语言:合同是抵押物,GPU 是砖头,债务是杠杆。它证明了 AI 需求真实存在——1042 亿订单做不了假;也正在证明另一件事——当潮水从“自由现金流“换成“借来的钱“,最先被重新审视的,一定是杠杆最高的那个。
金丝雀还活着,但它的叫声,已经改变了整个矿井对风险的定价。
- CoreWeave 一周股价跌去四分之一,债务「保险」价格创历史新高。本文拆解其「借钱买 GPU 收租」的 AI 地产商模式、520 亿美元债务结构与违约疑云,并给出对国内 AI 基建的三点启示。
- 靠借钱买卡、出租算力,CoreWeave 两年收入翻倍、积压订单达 1042 亿美元,但每季度利息是调整后经营利润的 5 倍,借钱成本约 9% 而回报仅约 1%。金丝雀警报已经拉响。
- 十年期美债收益率创 24 年新高、创始人高位套现 33 亿美元、一句「无限融资」言论点燃 CDS 恐慌——CoreWeave 的麻烦不是突然冒出来的,是四件事叠加的必然。
- 多头看 1042 亿「照付不议」订单与英伟达兜底,空头看垃圾评级与两年内 106 亿到期。CoreWeave 短期未必违约,但「活着」和「活得舒服」从来是两回事。
- 算力租赁的本质是金融不是科技:客户是谁、借钱成本多少、利息有没有利润覆盖——CoreWeave 用 520 亿美元债务给国内算力概念股上了三堂课。
- 当 AI 基建从自由现金流周期切换到债务周期,钱的价格重新成为生死线。美国新云暴露的融资脆弱性,可能正是国产算力链迎来性价比窗口的契机。
- 从以太坊矿场到全球最大新云,CoreWeave 拿微软五年租约去抵押贷款买 GPU。本文用房地产逻辑讲清它的增长引擎与命门:永远需要下一笔贷款。
- 标普惠誉双垃圾级、票面利率 9.625%、每季度净利息 6.4 亿美元而调整后经营利润仅 1.28 亿——CoreWeave 的资产负债表正在向市场报警。
- Gartner 预警到 2030 年 80% 新云厂商或无法独立存活、3.5 万亿美元 AI 基建面临减值风险。CoreWeave 暴跌背后是整个 AI 债务市场的重新定价。
- 黄仁勋称 CoreWeave 不需要救助、德银把暴跌定性为买入机会。多空牌桌之下,普通投资者真正该盯住的是客户质量、融资成本与利息覆盖三个变量。
文章来源:公众号「黑石碑编辑部」 @黑石碑编辑部。原文链接:CoreWeave债务风险,AI风暴眼中的金丝雀