美国锁死七国算力,第一个倒下的不是英伟达是这六家
美国要把马来西亚、新加坡等七国的AI芯片进口改成许可制,但真正卡的是在七国建机房、把算力卖给东大客户、自己又不是美资的运营商,不是英伟达卖不卖得出去。规则写得清楚:美国企业运营、限制受管制国家远程使用,就能免许可进口。
这套规则重排的是谁能在这门生意里收租的座次:美资云厂走豁免通道反受益,非美资加东大客户的IDC最危险,封测厂被错杀。它不是禁运、是附条件发证,所以第一波下跌常超调,跌出来的是机会,但别在第一根阴线上接。
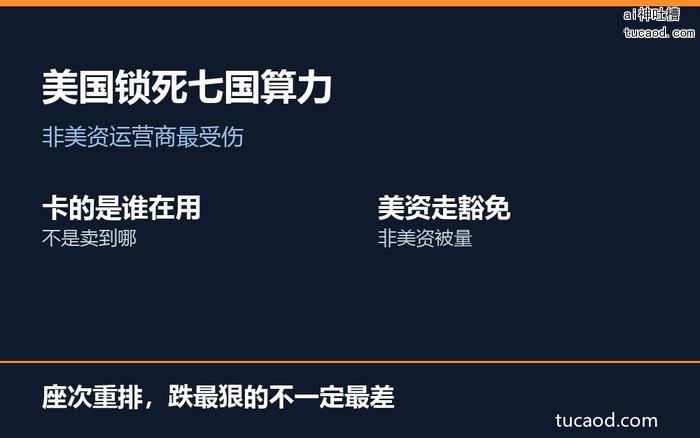
| 维度 | 文章做法 | 我们的判断 |
|---|---|---|
| 选股分水岭 | 按非美资加东大客户加七国产能筛选 | 重灾区是商业模式最依赖监管套利者 |
| 豁免口径 | 美资运营加限制远程调用加披露客户 | 杀伤力全在美资运营四个字怎么定义 |
| 真受益方 | 美资云厂走豁免加需求回流东大境内 | 座次重排,跌最狠的不一定最差 |
美国锁死七国算力:被量到的是服务东大资方客户的非美运营商
2026 年 11 月 12 日|据 The Information,新规仍在跨部门磋商,尚未定稿
个股仅为公开信息梳理,不构成投资建议
| 分档 | 标的与核心逻辑 |
|---|---|
| 一档·重灾区 | 非美资加东大资方大客户加产能压七国:万国数据/YTL/GULF/新加坡电信/Indosat/润泽 |
| 二档·有敞口 | 在七国但客户分散或母公司美资:吉宝/数码地产信托/印尼电信/AIS/True/NEXTDC/DLR/Equinix |
| 三档·估值杀 | 订单变慢不消失:英伟达/戴尔/超微/天弘/维谛/国家能源 |
| 真受益 | 美资超大规模云厂(微软亚马逊谷歌甲骨文)加东大境内IDC与国产算力 |
| 被误伤 | 马来西亚半导体封测与设备厂:造出来往外卖不等于进口自用,不该进利空名单 |
一条还没定稿的规则,把东南亚最后一块“算力自由港”也划进了许可区。11 月 12 日据 The Information 报道,美国商务部准备把马来西亚、新加坡、泰国、巴西、印尼、挪威、南非七国纳入更严格的 AI 芯片出口许可管理,涉及英伟达 Blackwell 及以上级别,最快本月公布。
多数人第一反应是“英伟达要挨刀”。方向对了,顺序错了。这条规则真正惩罚的不是“在七国建机房”,是“在七国建机房、把算力卖给东大资方客户、自己又不是美资”。规则里写得明白:美国企业在七国运营的数据中心,只要限制受武器禁运国家远程使用,就可以免许可进口,只保留报告义务。
一张牌照,只发给一类人。这就是选股的分水岭。
卡住的是“谁在用”,不是“卖到哪”
先把规则的形状看清楚,再谈股票。
过去的管制盯物理流向:芯片有没有进东大。云算力把这条逻辑废了——芯片躺在柔佛的机架上,一条远程登录指令就能把算力送出去,海关拦不住一行回车。
新规的解法,是把许可嵌进进口环节。客户申请进口,要向 BIS 披露最终接收方、具体用途,并接受持续监管。参照沙特、越南的模板,这不是禁运,是附条件发证:本地合规客户照样拿货,东大资方背景的租户要么被审穿,要么被拖死。
一个容易被忽略的细节:报道只说覆盖 Blackwell 及以上。已经投产的 H100、H200 机房不受影响。这意味着受冲击的不是当期现金流,是二期、三期和 2027 到 2028 年的扩产计划。所以这类股票跌的是市净率,不是每股收益。
三条硬约束
三条硬约束:名单、门槛、豁免
以下均为报道口径与券商研究口径,正式文本可能调整。
① 七国名单
范围马来西亚、新加坡、泰国、巴西、印尼、挪威、南非。这是继沙特、越南等国家之后,许可要求又一次扩围。
② 芯片门槛
层级英伟达 Blackwell 及以上。正式文本大概率按性能密度划线,AMD 的 MI400 与各家自研 ASIC 会被同一把尺子量。
③ 豁免口径
条件美资运营+限制受武器禁运国家远程调用+披露客户身份与算力规模。三条缺一不可。
把这三条摆在一起,筛选标准就出来了:非美资 + 东大资方大客户 + 产能压在七国。三条全中的是重灾区,美资运营商反而是份额受益者。
先看名单:受影响股票全表
档位只表示“这条规则对它的商业模式杀伤有多直接”,不表示跌幅。第三列是它被这条规则量到的那个数,各行口径不同,正文里逐条注明。
一档 · 商业模式被直接命中(6 家/7 只,母公司单列)
| 万国SJ GDS | 持股19.4% | 一档 |
| YTL Power 6742.KL | 2.4GW | 一档 |
| YTL Corp 4677.KL | 持股51% | 一档 |
| GULF GULF.BK | 持股40% | 一档 |
| 新加坡电信 Z74.SI | 400MW | 一档 |
| Indosat ISAT.JK | 1GW | 一档 |
| 润泽KJ | 600MW | 一档 |
二档 · 有敞口,收入占比不高
| 吉宝 BN4.SI | 800MW | 二档 |
| 吉宝数据中心信托 AJBU.SI | 新加坡52% | 二档 |
| 印尼电信 TLKM.JK | 400MW | 二档 |
| AIS ADVANC.BK | 持股25% | 二档 |
| True TRUE.BK | — | 二档 |
| NEXTDC NXT.AX | 65MW | 二档 |
| Digital Realty DLR | 持股77% | 二档 |
| Equinix EQIX | 170MW | 二档 |
| MTN MTN.JO | — | 二档 |
三档 · 二阶传导,杀的是估值
| 英伟达 NVDA | 开票22% | 三档 |
| 戴尔 DELL | — | 三档 |
| 超微 SMCI | — | 三档 |
| 天弘科技 CLS | — | 三档 |
| 维谛 VRT | — | 三档 |
| 国家能源 5347.KL | — | 三档 |
| 依MK | 境外18.6% | 三档 |
| 中集JT | 占营收3% | 三档 |
名单之外还有个信号:一级市场已经先跌了一轮。澳大利亚的 Firmus 从开启询价到撤单不到 48 小时,英国的 Nscale 被投资人把估值从 300 亿美元砍到 160 至 190 亿,黑石旗下的 AirTrunk 推迟了原计划在新加坡募约 15 亿美元的 REIT 上市,CoreWeave 和 Nebius 一周内跌了 20% 到 25%。二级市场的同类标的,补跌只是时间问题。
一档六家,为什么是它们
共同点不是“在七国有资产”,是“在七国有为东大资方客户准备的产能”。
GDS万国SJ:风险不在自己身上,在 DayOne 那 19.4%
它自己的东大业务不受这条规则影响,甚至因为算力回流而受益。风险全在 DayOne 的股权上。DayOne 已递交 F-1 拟上纳斯达克,最高募 50 亿美元、潜在估值约 200 亿美元;2026 上半年 5.12 亿美元收入里,马来西亚贡献约 87%,第一大客户(多方指向字J)贡献 69.2%,字J已承诺租下马来西亚、泰国、芬兰三地合计 838 兆瓦。
新加坡总部、非美资、客户是东大资方、产能压在马来西亚和泰国——这条规则的四条特征,它全中。
估值杠杆更狠:GDS 美股总市值约 45 亿美元,19.4% 乘 200 亿美元等于 38.8 亿美元,这一笔股权相当于它市值的 86%。DayOne 定价每下修 20%,GDS 的净资产就掉约 7.8 亿美元,接近其市值的 17%。
11 月 11 日 GDS 美股收涨 5.65% 到 22.62 美元,11 月 12 日港股盘中还涨 1.75%。市场正在给 DayOne 的 200 亿美元定价,还没给这条规则定价——利空不在股价里。
来源:DayOne F-1/路透社/The Information
一档YTL Power 6742.KL(母公司 YTL Corp 4677.KL 持股 51%)
马来西亚最纯的 AI 数据中心标的。Kulai 园区 600 兆瓦要扩到 1.2 吉瓦,STeP West 首块 145 英亩可放 1.2 吉瓦、另有 400 英亩选择权理论上再放 3.3 吉瓦,加上 Bukit Kerayong 潜在的 2 到 4 吉瓦,两个站点目标合计 2.4 吉瓦。它也是英伟达的云与数据中心合作伙伴,Kulai 里装着 GB200。股价已经先跌过一轮:11 月 10 日单日跌 6.4% 收 4.69 林吉特,9 月底以来跌 21%,市值 417 亿林吉特——但那次的理由是黄仁勋绯闻和印尼天然气限供,不是这条规则。
一档GULF GULF.BK(通过 GSA 持股 40%)
被低估得最厉害的一家。泰国券商研究写得很直白:GSA01 已投产 25 兆瓦、100% 满租,主力客户是东大资方超大规模云厂商;GSA02 38 兆瓦 2027 年一季度投产;GED01 100 兆瓦 2027 年四季度投产,客户定位直接写着东大资方云厂商。远期还有 EEC 园区 2500 兆瓦。三个在建项目在卖方模型里只值每股 5.6 泰铢(目标价 76 到 78 泰铢),短期盈利冲击有限,但“能源公司转型数字基建”的第二增长曲线会被打断。
一档新加坡电信 Z74.SI
Nxera 是它的 AI 数据中心平台:新加坡总容量 120 兆瓦(大士 58 兆瓦,开业前就超过九成被预订),新加坡—柔佛—巴淡走廊规划和已承诺容量超过 400 兆瓦,四到五成配置为高密度 AI;它还持有泰国 GSA 35%。新加坡是七国里最微妙的一个:英伟达 2026 财年二季度来自新加坡的收入 100 亿美元、占总营收 22%,公司自己在 10-Q 里写明新加坡是“集中开票地”。这条规则等于把这个开票枢纽纳入许可审查——以后每一笔开给新加坡的账,都要能追到最终机架和最终用户。
一档Indosat ISAT.JK
Zankore 平台,8 月 6 日由 Indosat、Ooredoo、英伟达、诺基亚联合推出;9 月 9 日拿到 31 亿美元高级定期贷款,花旗独家财务顾问。首期 100 兆瓦,2027 上半年到 200 兆瓦,远期 1 吉瓦,用 GB300 NVL72,选址中爪哇巴唐。这是印尼最激进的加杠杆案例:贷款签了,设备计划定了,许可证一慢,融资成本和投产时间表立刻错配。
一档润泽KJ
A 股里唯一被这条规则直接够到的一家。2026 年 3 月起布局香港和印尼巴淡,两个节点规划 600 兆瓦;印尼首批 60 兆瓦正在调试,预计年底或最迟 2027 年初形成收入,2027 年交付 100 到 200 兆瓦。海外收入目前还是零,所以打的是“2027 年海外创收”这条逻辑,不是当期报表——但 A 股给它的估值里,海外 600 兆瓦是重要一块。这是最该被问一句“你的印尼客户是谁”的公司。
这六家里,万国SJ和 GULF 是我认为最该被重新定价的。前者的错价来自“市场只看 DayOne 的 200 亿美元”,后者的错价来自“数字基建在模型里只值 5.6 泰铢”。两者都是同一个错误:用当期收入给远期产能定价,却没给监管风险留折价。
二档九家:有敞口,没到伤筋动骨
共同点是“在七国有资产,但客户结构没那么东大资方”,或者“资产在七国、母公司是美资”。
吉宝是这条链上最典型的“房东”。集团 39 个数据中心、总电力容量超 800 兆瓦,另有超 1 吉瓦储备;吉宝数据中心信托 AUM 约 76 亿新元、27 个数据中心,新加坡占 51.9%、日本 28.6%、马来西亚只剩 0.2%、东大 3.1%。新加坡占比过半,正好是许可审查的入口。但它的租约是 10 到 15 年全装修长约,2026 上半年新加坡续租租金还上调了 10% 到 15%。短期业绩不会掉,要打折的是“续租还能年年涨两位数”这个假设。
印尼电信是反面样本。NeutraDC 的 Cikarang 园区 21.5 兆瓦四季度满负荷,规划 400 兆瓦、远期 1 吉瓦。数据中心占集团收入很低,国资背景反而可能在“主权 AI”框架下拿到许可优先权,利空远小于 Indosat。AIS 持 GSA 25%,同受 GULF 那条逻辑影响;True 的 True IDC 更间接。NEXTDC 的 KL1 在吉隆坡八打灵再也,2026 年 5 月启用,2028 年做到 65 兆瓦,投资 28 亿林吉特,11 月 4 日刚和 Teradata、戴尔签了马来西亚主权 AI 的备忘录——澳大利亚不在名单,马来西亚在,占它总体不大,属于增长故事被削一刀。
别搞反的两家
Digital Realty 与 Equinix:敞口最重,但拿得到豁免
这两家是美资,按拟议规则可走免许可通道,只承担报告义务。
DLR · 七国敞口其实很重
新加坡三个数据中心约 84 兆瓦,8 月又拿到裕廊岛 50 兆瓦的第二次数据中心申请配额。
巴西通过与 Brookfield 的合资公司 Ascenty 运营,总容量 150 兆瓦、已签约约 100 兆瓦。
南非通过 Teraco,6 月再买 16% 后持股约 77%,Teraco 在南非有 8 个数据中心。
EQIX · 南非与北欧
北欧9 月联合加拿大养老金 CPP 以约 41 亿美元完成收购北欧运营商 atNorth。
南非约堡有全绿电园区,开普敦两个项目规划中,据报道电力需求约 170 兆瓦。
所以这两家的账不是“利空”,是“合规成本上升 + 竞争对手拿不到牌照”。中性偏多,至少不该当第一档打。真正在挪威和南非流血的是私募资本——Green Mountain、Bulk Infrastructure 都没上市,Bulk 只有在奥斯陆交易所挂牌的债。北欧这轮整合的钱来自 CPP 这类养老金。MTN 和 Vodacom 在南非的数据中心占比很小,纯情绪面。
三档:跌的是估值,不是业绩
规则不禁止七国建机房,它只给“能不能拿到芯片”设了门槛。所以三档的共同特征是——订单会慢,不会消失。
· 英伟达:新加坡那 22% 是开票口径,公司说其中 99% 以上对应美国客户订单。真正暴露的是七国本地实际消化的部分,我估个位数到一成,且大概率以“延迟+附条件批准”收场,不是取消。更实质的伤害是合规成本——每颗加速器的地理位置追踪正在和官方云伙伴资格绑定,渠道摩擦上升。叠加 11 月 17 日财报、11 月 18 日国会闭门质询、股东集体诉讼,短期是多重压力。
· 服务器链(戴尔、超微、天弘、Jabil、Flex、HPE):最容易误判的一段。戴尔在马来西亚承担大部分亚太及日本制造,但制造地不等于交付地——在马来西亚组装、卖到美国,不受这条规则约束。受约束的是“进口到七国并本地部署”的那部分。轻微利空,别过度演绎。
· 基础设施链(维谛、伊顿、施耐德、ABB):机房不会停工,只是投产时间表拉长。二阶。
· 电力与园区(国家能源、胜科工业、WHA、双威建筑):马来西亚这轮“数据中心拉动用电”的核心假设,是柔佛 65 个已批项目、已投产 679 兆瓦、规划总需求可能超 10 吉瓦。许可一慢,接电申请和新装机就往后排,国家能源是这条链上最直接的输家之一。
· A 股设备链:依MK在马来西亚有全资子公司 YMK,上半年境外直接收入 1.71 亿、占营收 18.61%(同比增 174.76%),终端客户覆盖谷歌、亚马逊、甲骨文;中集模块化数据中心上半年新签约 200 兆瓦、交付超 300 兆瓦,以马来西亚、印尼为支点,但只占集团营收不到 3%。它们是卖铲子的,机房不停工就不至于被打断,但估值里含着“东南亚 AI 基建高增长”的溢价,这条规则压的就是这个溢价。
被误伤的,和真受益的
真受益的第一类是美资超大规模云厂:微软、亚马逊、谷歌、甲骨文。豁免通道等于把七国的 AI 算力市场向它们倾斜。甲骨文的位置最微妙——它同时是 DayOne 的第二大客户,2026 上半年贡献 15.1% 收入,一边享受豁免,一边把订单从非美资平台挪回自家云区域。
真受益的第二类是东大境内 IDC 与国产算力。海外租算力的路被抬高门槛,需求回流境内。但这是另一笔交易,别和利空名单混着看。
被误伤的是马来西亚的半导体封测与设备公司。马来西亚承担大量 AI 芯片的封装测试,但那是“造出来往外卖”,不是“进口到马来西亚自用”。Inari、Pentamaster 这类不该被算进利空名单。
四个容易搞错的点
第一,这是许可制,不是禁运。参照沙特、越南,是附条件发证:披露最终用户、限制受管制国家远程使用、加装防走私措施。合规的本地客户照样拿货。基准情形是“变慢、变贵、变复杂”,不是“归零”。所以第一波下跌通常超调。
第二,杀伤力全在“美资运营”四个字怎么定义。如果最终文本要求美国实体控股、美国主体签约,吉宝、新加坡电信、GULF、YTL 都拿不到豁免;如果放宽到“美资持股达一定比例”或“由美企承包运营”,弹性立刻出来。这是最该逐字读的一句话。
第三,别只看七国,要看算力门槛。报道只说 Blackwell 及以上,正式文本大概率按性能密度划线,AMD 的 MI400、各家自研 ASIC 会被同一把尺子量。“买 AMD 避险”这个想法不成立。
第四,这不是第一次。2025 年 5 月的 AI Diffusion Rule 已经被撤,中间反复过多轮,英伟达一直在游说,报道也明确写了“仍在与其他政府机构磋商”。历史上这类规则的最终版本通常比泄漏版温和。跌出来的是机会,但别在第一根阴线上接。
后面盯什么:四个可验证观察点
四个可以验证的观察点,不猜。
| 规则原文最关键 |
| 定义算力门槛怎么划,“美资运营”怎么认。这两句话决定第一档里谁能翻身。 |
| 字节的海外算力安排传导链 |
| 变量DayOne 2027 年的未来合同里字J占比已降到五成以下,这是它给自己留的后路;但 838 兆瓦已承诺容量怎么处理,直接决定 DayOne 的 IPO 定价,也就决定 GDS 那 19.4% 值多少钱。 |
| 许可审批节奏验证 |
| 分水岭第一批许可证几周内批下来,说明是“筛客户”不是“卡脖子”,杀跌就是买点;拖几个月没有一张批文,才是真收紧。 |
| 11 月 17 日、18 日同一条链 |
| 事件英伟达财报,以及黄仁勋在美国国会的闭门质询。和出口规则是同一个政治链条,别分开看。 |
这条规则不会杀死东南亚的 AI 数据中心。它只是把“谁能在这门生意里收租”重新排了一遍座次。座次重排时跌得最狠的,往往不是最差的公司,是商业模式最依赖监管套利的那几家。
—— 本期结论
数据说明 DayOne 财务与容量数据来自其 F-1 注册声明,截至 2026 年 9 月 20 日;股价为 11 月 10 日至 12 日收盘及盘中报价,不同市场交易时点不同,以交易所与公司公告为准。
免责 本文仅为公开信息整理与逻辑推演,不构成任何投资建议。市场有风险,决策请独立判断。
- 美国准备把马来西亚、新加坡、泰国、巴西、印尼、挪威、南非七国纳入AI芯片出口许可管理,涉及英伟达Blackwell及以上,最快本月公布,东南亚算力自由港时代终结。
- 新规把许可嵌进进口环节,要求披露最终接收方与用途,真正惩罚的是在七国建机房、把算力卖给东大客户、自己又不是美资的运营商,而非英伟达出货。
- 万国数据、YTL Power、GULF、新加坡电信、Indosat、润泽被列为第一档重灾区,共同点是非美资、东大资方大客户、产能压在七国,商业模式最依赖监管套利。
- 美资超大规模云厂微软、亚马逊、谷歌、甲骨文走豁免通道,等于把七国AI算力市场向其倾斜,甲骨文同时是DayOne第二大客户左右腾挪。
- 规则不是禁运而是附条件发证,参照沙特越南模板,合规本地客户照样拿货,东大资方背景租户要么被审穿要么被拖死,基准情形是变慢变贵变复杂。
- 杀伤力全在美资运营四个字怎么定义,若要求美国实体控股则吉宝新电信GULF YTL都拿不到豁免,若放宽到美资持股达一定比例弹性立刻出来。
- GDS因持有DayOne 19.4%股权被间接牵连,DayOne定价每下修20%其净资产就掉约7.8亿美元,市场正给200亿美元估值还没给这条规则定价。
- 马来西亚半导体封测与设备厂如Inari、Pentamaster被错杀,它们承担的是造出来往外卖而非进口到马来西亚自用,不该计入利空名单。
- 英伟达新加坡22%营收是开票口径,其中99%以上对应美国客户订单,真正暴露的是七国本地实际消化部分,大概率以延迟加附条件批准收场。
- 2025年5月AI Diffusion Rule已被撤,历史上这类规则最终版通常比泄漏版温和,跌出来的是机会但别在第一根阴线上接,等首批许可证节奏验证。
文章来源:公众号「world价值教程」 @world价值教程。原文链接:美国锁死七国算力,第一个倒下的不是英伟达是这六家